
Prima di vendere a credito a un’azienda la domanda è sempre la stessa: pagherà? Il rating aziendale prova a rispondere con una sigla e un colore, cioè con una valutazione sintetica del rischio che l’impresa non paghi i propri debiti.
In questa guida vediamo cosa significano le sigle da A1 a C3, come si legge il semaforo del rischio, cos’è il limite di credito suggerito e come usare tutto questo quando devi decidere quanto credito concedere a un cliente.
Cos’è il rating aziendale
Il rating aziendale è una valutazione del rischio di credito di un’impresa, cioè della probabilità che non riesca a pagare i propri debiti. Non lo rilascia un ufficio pubblico: lo elaborano società specializzate in informazioni commerciali, partendo soprattutto dai bilanci depositati, dai dati dei registri pubblici e dagli eventuali eventi negativi, come protesti, pignoramenti o procedure concorsuali.
A chi serve? Soprattutto a chi vende a un’altra impresa con pagamento dilazionato: fornitori, produttori, grossisti, professionisti che lavorano per aziende. Ogni fattura pagata a trenta, sessanta o novanta giorni è un piccolo prestito al cliente, e il rating aiuta a capire quanto è rischioso.
Come si legge: la scala da A1 a C3
Nel Report Rating Aziendale il rating è una lettera seguita da un numero. La lettera indica la fascia di rischio generale; il numero, da 1 a 3, dice dove si colloca l’azienda dentro la fascia: 1 è la posizione migliore, 3 la peggiore.
| Classe | Rischio di insolvenza | Cosa significa in pratica |
|---|---|---|
| A (A1, A2, A3) | basso | azienda considerata affidabile, adatta a condizioni di pagamento e fido standard |
| B (B1, B2, B3) | medio | attenzione alle dilazioni di pagamento lunghe e ai fidi elevati |
| C (C1, C2, C3) | alto | approccio prudente: pagamento anticipato o garanzie aggiuntive |
Quindi B1 e B3 sono tutte e due nella fascia di rischio medio, ma B1 è la più vicina alla fascia A, mentre B3 è la più vicina alla fascia C.
Il semaforo del rischio
Accanto alla sigla il report riporta il punteggio di rischio, espresso con un colore: verde, verde chiaro, giallo, arancione, rosso e rosso scuro, dal rischio più basso al più alto. Indica anche il rischio rispetto alla media delle imprese italiane: inferiore alla media, nella media o superiore.
Sigla e colore vanno letti insieme: la sigla colloca l’azienda in una fascia, il colore e il confronto con la media dicono quanto il suo rischio si discosta da quello delle altre imprese.
Limite di credito suggerito e andamento
Il limite di credito suggerito è l’esposizione commerciale massima indicativa verso quell’azienda, cioè il totale delle fatture non ancora pagate che è ragionevole avere aperto con lei, calcolato sulla base della sua situazione economico-finanziaria.
Non è un obbligo né una garanzia: è un riferimento. Se un cliente ti chiede forniture per 50.000 euro con pagamento a novanta giorni e il limite suggerito è di 10.000 euro, conviene chiedere un acconto, accorciare i tempi di pagamento o frazionare le consegne. Come decidere importi e tempi di pagamento lo spieghiamo nella guida Fido commerciale: quanto credito concedere a un cliente.
L’andamento del limite dice se il limite è stabile, in aumento o in diminuzione rispetto ai mesi precedenti. Un limite che scende mese dopo mese è spesso il primo segnale che qualcosa sta cambiando, anche quando la sigla è ancora la stessa. Per questo il report riporta anche lo storico degli ultimi 12 mesi di punteggio, rating e limite di credito.
Un esempio pratico
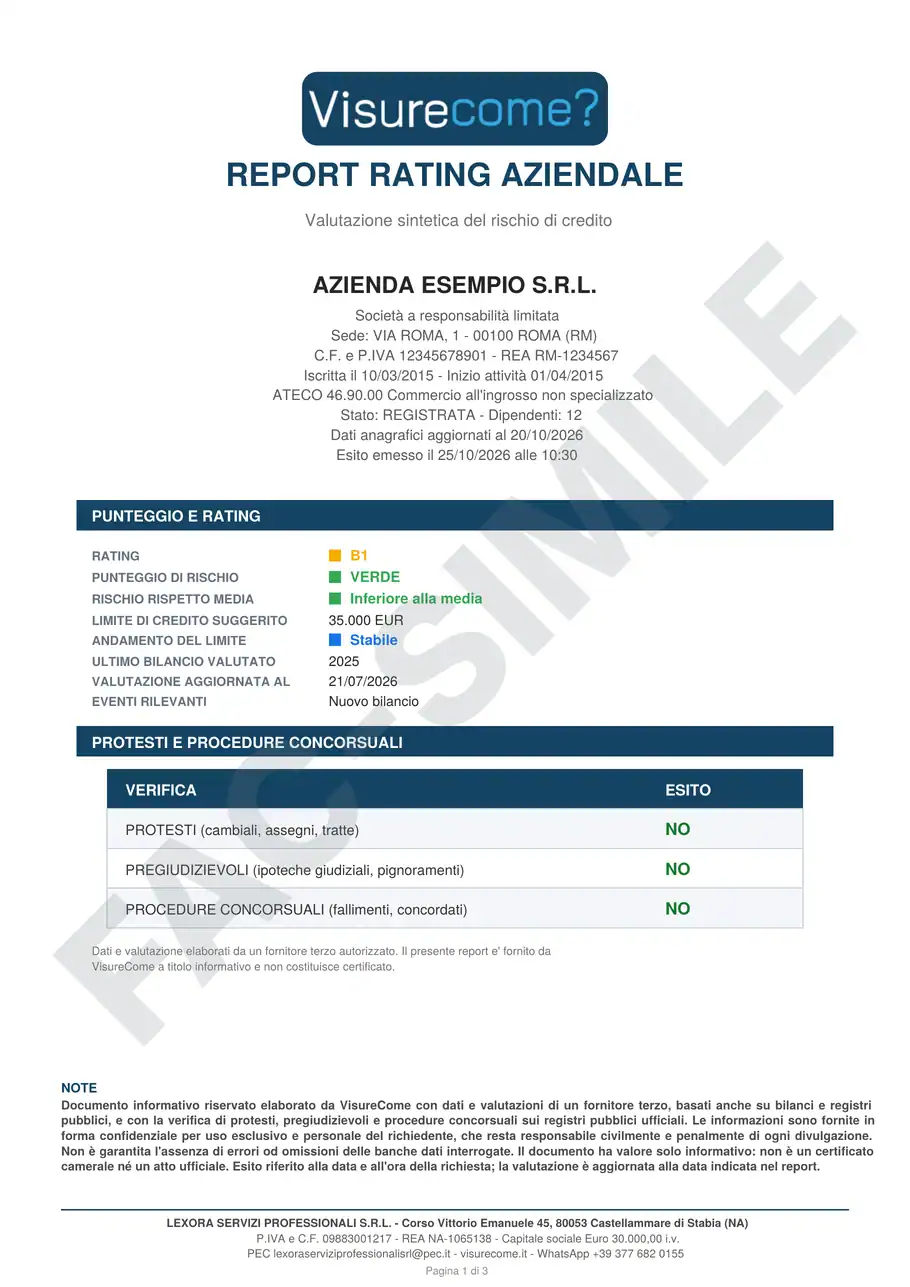
Questa è la prima pagina di un Report Rating Aziendale con dati di esempio:
Come si legge:
- Rating B1: rischio medio, ma nella posizione migliore della fascia B.
- Punteggio verde, inferiore alla media: il rischio è più basso di quello medio delle imprese italiane.
- Limite di credito suggerito 35.000 euro, stabile: è l’esposizione massima indicativa, invariata rispetto ai mesi precedenti.
- Protesti, pregiudizievoli e procedure concorsuali: no: nei registri non risultano eventi negativi.
In pratica: un cliente con cui si può lavorare, con prudenza sulle dilazioni molto lunghe, restando entro il limite suggerito e ricontrollando la situazione se il rapporto dura nel tempo.
Rating aziendale, rating di legalità e rating della banca
Con la parola “rating” si indicano cose diverse, ed è facile confonderle:
- Il rating aziendale, o rating di credito, misura il rischio che l’impresa non paghi i suoi debiti. È quello di cui parla questa guida.
- Il rating di legalità lo assegna l’Autorità Garante della Concorrenza e del Mercato, su richiesta dell’impresa, con un punteggio in “stellette”: premia il rispetto della legalità e non dice nulla sulla capacità di pagare.
- Il rating della banca è la valutazione interna che ogni banca fa dei propri clienti per decidere se e a quali condizioni concedere un finanziamento: non è pubblico e non si può acquistare.
- Le sigle delle agenzie internazionali, come AAA o BBB, riguardano soprattutto grandi società e Stati che emettono obbligazioni.
Come richiedere il rating di un’azienda
Ti serve solo la partita IVA dell’azienda. Il Report Rating Aziendale costa 14,90 € + IVA e arriva via email in PDF, con:
- rating, punteggio di rischio e confronto con la media;
- limite di credito suggerito e il suo andamento;
- storico degli ultimi 12 mesi;
- variazioni anagrafiche registrate (denominazione, attività, PEC);
- verifica di protesti, pregiudizievoli e procedure concorsuali.
Se ti serve anche il quadro completo, con bilanci, fido consigliato, soci e immobili, c’è il Report Azienda + Rating (29,90 € + IVA). Per tutte le verifiche da fare su un nuovo cliente o fornitore leggi anche la guida Nuovo cliente o fornitore: le verifiche da fare prima di firmare.
Il report ha valore informativo: non è un certificato e non è garantita l’assenza di errori od omissioni delle banche dati consultate.
Domande frequenti
Serve il consenso dell’azienda valutata?
No. Il rating si basa su bilanci depositati e dati dei registri pubblici. Va usato per finalità lecite, per esempio per valutare un cliente o un fornitore prima di lavorarci.
Ogni quanto cambia il rating?
Il report indica la data in cui la valutazione è stata aggiornata e l’ultimo bilancio considerato. Il rating cambia di solito quando arriva un nuovo bilancio o un evento rilevante, per esempio un protesto o una procedura. Per un cliente importante conviene ricontrollarlo almeno una volta l’anno, o subito se noti ritardi nei pagamenti.
Si può avere il rating di qualsiasi azienda?
Non sempre. La valutazione richiede dati sufficienti: per un’impresa appena nata, o che non deposita il bilancio, il rating può non essere disponibile. In quel caso il report lo indica e contiene comunque la verifica di protesti, pregiudizievoli e procedure concorsuali.
Che differenza c’è con il Report Azienda?
Il Report Rating Aziendale è la sintesi: una sigla, un colore, un limite di credito e lo storico, in tre pagine. Il Report Azienda (19,90 € + IVA) è il quadro completo: dati legali, analisi del credito con il fido consigliato, ultimi bilanci, immobili, partecipazioni e verifica di protesti e pregiudizievoli su società ed esponenti. Quando basta la visura camerale e quando serve un report lo spieghiamo nella guida Visura camerale o report aziendale.
Questa guida ha finalità informativa e non costituisce consulenza legale o finanziaria. I dati del Report Rating Aziendale sono elaborati da un fornitore terzo specializzato in informazioni commerciali.