Pubblicato il — Lascia un commento

Lavori in casa o in condominio: come verificare l’impresa edile prima di firmare

Prima di affidare una ristrutturazione, il rifacimento della facciata o qualsiasi altro lavoro edile, controlla l’impresa. Lo chiede la legge anche a chi non è un’azienda, e ti protegge dal rischio più comune: pagare un acconto a un’impresa che poi non finisce i lavori.

In questa guida vediamo cosa prevede la legge per i privati e i condomini, i controlli da fare prima di firmare e come pagare riducendo i rischi.

Cosa dice la legge

Chi commissiona i lavori è il committente: puoi esserlo tu, per i lavori a casa tua, oppure il condominio, rappresentato dall’amministratore. L’articolo 90, comma 9, del D.Lgs. 81/2008 obbliga il committente, o il responsabile dei lavori se è stato nominato, a verificare l’idoneità tecnico-professionale delle imprese e dei lavoratori autonomi che lavorano nel cantiere, anche quando i lavori sono affidati a una sola impresa.

Per i cantieri più piccoli e senza rischi particolari, la verifica si fa con tre documenti che l’impresa deve consegnarti:

  • il certificato di iscrizione alla Camera di Commercio;
  • il DURC, che attesta la regolarità con INPS, INAIL e Cassa Edile;
  • un’autocertificazione sul possesso degli altri requisiti previsti dalla legge.

Dal 1° ottobre 2024 serve anche la patente a crediti: le imprese e i lavoratori autonomi che operano nei cantieri devono averla, salvo le imprese con attestazione SOA dalla III classifica in su, e il committente o il responsabile dei lavori deve verificarne il possesso. La patente si controlla sul portale dell’Ispettorato nazionale del lavoro.

Se un’impresa non è in regola con i contributi, i lavori possono fermarsi: senza DURC regolare l’efficacia del titolo edilizio viene sospesa.

C’è poi un rischio economico che pochi conoscono. Per l’articolo 1676 del codice civile, i dipendenti dell’impresa che non vengono pagati possono chiedere direttamente a te quanto è loro dovuto, fino all’importo che devi ancora all’impresa.

I controlli da fare prima di firmare

I documenti di legge te li consegna l’impresa. Con pochi euro puoi controllare da solo, su fonti indipendenti, che quello che ti dice sia vero.

1. L’impresa esiste ed è attiva

La visura camerale ti dice se l’impresa è iscritta e attiva, dove ha sede e da quando lavora. Un’impresa nata da poche settimane, o con la sede lontanissima dal cantiere, non è per forza un problema, ma è un buon motivo per fare qualche domanda in più.

2. Fa davvero lavori edili

Nella visura trovi l’attività e il codice ATECO. Se l’impresa rifà anche gli impianti, elettrico, idraulico, gas o riscaldamento, nella visura compaiono le abilitazioni previste dal D.M. 37/2008: senza abilitazione non può rilasciarti la dichiarazione di conformità degli impianti.

3. Chi firma il contratto ne ha i poteri

Sempre dalla visura controlli chi è il titolare o il legale rappresentante: è con lui, o con un procuratore che ne ha i poteri, che devi firmare.

4. Non ha protesti, pignoramenti o procedure in corso

Il Report Negatività (9,90 € + IVA) verifica in un solo documento protesti, ipoteche giudiziali, pignoramenti e procedure concorsuali. Per una ditta individuale conviene controllare anche il titolare, che risponde dei debiti con i suoi beni.

5. È abbastanza solida per l’acconto che ti chiede

Quando paghi un acconto, sei tu a fare credito all’impresa. Per le società di capitali, che depositano il bilancio, il Report Azienda + Rating (29,90 € + IVA) riporta gli ultimi bilanci, il rating e il limite di credito consigliato, cioè fino a quanto è prudente esporsi con quell’impresa: se l’acconto che ti chiede è più alto, è un campanello d’allarme.

Cosa controlliDocumentoCosto
Esistenza, attività, abilitazioni, chi firmaVisura cameraleda 8,00 € + IVA
Requisiti di leggeCertificato camerale, DURC, autocertificazione, patente a creditili consegna l’impresa
Protesti, pignoramenti, procedureReport Negatività9,90 € + IVA
Bilanci, rating, limite di creditoReport Azienda + Rating29,90 € + IVA

Per un lavoro piccolo bastano visura e Report Negatività: meno di 20 € + IVA. Per un lavoro importante o un acconto alto, visura e Report Azienda + Rating: meno di 40 € + IVA.

Come pagare riducendo i rischi

  • firma un contratto scritto con la descrizione dei lavori, i prezzi, i tempi e le penali per i ritardi;
  • tieni basso l’acconto e paga il resto a stati di avanzamento lavori (SAL), dopo aver visto i lavori fatti;
  • paga con mezzi tracciabili, intestati all’impresa che hai controllato;
  • conserva i documenti dell’impresa e le verifiche fatte: in condominio li tiene l’amministratore.

Domande frequenti

Devo controllare anche le ditte che l’impresa porta in cantiere?

Sì. La verifica riguarda l’impresa principale, le altre imprese che eseguono i lavori e i lavoratori autonomi. Chiedi all’impresa di dirti prima chi lavorerà nel cantiere.

Per un piccolo lavoro serve tutto questo?

Gli obblighi riguardano i lavori edili e di ingegneria civile, cioè i cantieri. Per gli interventi più piccoli una visura e un controllo dei protesti restano comunque il modo più economico per evitare brutte sorprese.

Chi fa le verifiche in condominio?

L’amministratore, per conto del condominio, oppure il responsabile dei lavori se è stato nominato. I documenti vanno raccolti prima dell’inizio dei lavori.

La visura sostituisce il certificato camerale?

La legge parla di certificato, che ti consegna l’impresa. La visura riporta le stesse informazioni e ti permette di controllarle da solo, aggiornate al giorno in cui la richiedi. Le differenze le spieghiamo nella guida Visura e certificato camerale.

Se sei un’impresa che affida servizi o lavori a un’altra impresa, leggi anche la guida Appalti: come verificare l’impresa appaltatrice.


Questa guida ha finalità informativa e non costituisce consulenza legale o tecnica. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali. I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.
Pubblicato il — Lascia un commento

Appalti: come verificare l’impresa appaltatrice prima di affidare i lavori

Quando affidi un lavoro o un servizio a un’impresa esterna, la legge ti chiede di verificarla prima di cominciare. E se poi l’impresa non paga i suoi dipendenti, puoi essere tu a doverlo fare. In questa guida vediamo cosa prevede la legge, quali controlli fare sull’appaltatore e quanto costano.

La guida riguarda le imprese e i datori di lavoro che danno in appalto pulizie, manutenzioni, logistica, mense, vigilanza o altri servizi. Se devi far eseguire lavori edili in casa o in condominio, leggi la guida Lavori in casa o in condominio: come verificare l’impresa edile.

Cosa chiede la legge al committente

1. Verificare l’idoneità tecnico-professionale

Se fai lavorare un’impresa o un lavoratore autonomo all’interno della tua azienda, l’articolo 26 del D.Lgs. 81/2008 ti obbliga a verificarne l’idoneità tecnico-professionale. La legge chiede almeno il certificato di iscrizione alla Camera di Commercio e un’autocertificazione dell’impresa sul possesso dei requisiti. Lo stesso articolo ti chiede anche di informare l’impresa sui rischi del luogo in cui lavorerà e di coordinare con lei le misure di sicurezza.

2. Rispondere in solido per stipendi e contributi

Per l’articolo 29, comma 2, del D.Lgs. 276/2003 il committente imprenditore o datore di lavoro è obbligato in solido con l’appaltatore e con gli eventuali subappaltatori. Se l’impresa non paga, i suoi dipendenti possono chiedere a te le retribuzioni e il TFR maturati durante l’appalto, e gli enti previdenziali e assicurativi i contributi e i premi dello stesso periodo. La responsabilità dura fino a due anni dalla fine dell’appalto e non copre le sanzioni civili, che restano a carico di chi non ha pagato.

Chi paga al posto dell’appaltatore può poi rivalersi su di lui. Ma se nel frattempo l’impresa è finita in liquidazione giudiziale, il vecchio fallimento, o non ha più beni, quel diritto vale poco. Per questo la solidità dell’appaltatore conta quanto la sua idoneità tecnica.

Le verifiche da fare sull’appaltatore

1. Esiste ed è attiva

La visura camerale ti dice se l’impresa è iscritta e attiva, dove ha sede e da quando lavora. Un’impresa nata da pochi mesi non è per forza un problema, ma per un appalto importante è un buon motivo per chiedere referenze.

2. Fa davvero quel lavoro

Nella visura trovi l’attività dichiarata e il codice ATECO: devono corrispondere a quello che le affidi. Se l’impresa lavora sugli impianti, nella visura compaiono anche le abilitazioni previste dalla legge.

3. Chi firma può firmare

Sempre dalla visura controlli chi è il legale rappresentante e chi ha i poteri per impegnare l’impresa: il contratto deve firmarlo una di queste persone.

4. È in regola con i contributi

Chiedi il DURC, il documento unico di regolarità contributiva, che attesta la regolarità con INPS, INAIL e, per l’edilizia, Cassa Edile. Vale 120 giorni: per gli appalti lunghi va chiesto di nuovo alla scadenza.

5. Non ha protesti, pignoramenti o procedure

Il Report Negatività (9,90 € + IVA) verifica in un solo documento protesti, ipoteche giudiziali, pignoramenti e procedure concorsuali. Cosa significano e quanto restano lo spieghiamo nella guida Protesti, pregiudizievoli e procedure concorsuali.

6. È abbastanza solida per l’appalto

Per le società di capitali, che depositano il bilancio, il Report Azienda + Rating (29,90 € + IVA) mette insieme gli ultimi bilanci, il rating, il limite di credito consigliato e la verifica di protesti e pregiudizievoli. Come si legge il rating lo spieghiamo nella guida Rating aziendale: cos’è e come si legge.

Cosa controlliDocumentoCosto
Esistenza, attività, sede, chi può firmareVisura cameraleda 8,00 € + IVA
Regolarità contributivaDURClo consegna l’impresa
Protesti, pignoramenti, procedureReport Negatività9,90 € + IVA
Bilanci, rating, limite di creditoReport Azienda + Rating29,90 € + IVA
Appalti di valore elevato: rapporti bancari, notizie, recuperabilità del creditoReport Azienda Completo108,70 € + IVA

Durante l’appalto

La responsabilità solidale copre tutto il periodo dell’appalto: per i contratti lunghi un controllo fatto solo alla firma non basta. Nella pratica conviene:

  • prevedere nel contratto la consegna del DURC aggiornato a ogni scadenza;
  • chiedere la prova del pagamento di retribuzioni e contributi dei lavoratori impiegati nell’appalto, con la possibilità di sospendere i pagamenti se manca;
  • farti comunicare prima eventuali subappalti, perché la responsabilità si estende anche ai subappaltatori, e controllare anche loro;
  • ripetere il controllo su protesti e procedure ai rinnovi del contratto, o quando arrivano segnali come ritardi, cambi di soci o di amministratori.

Domande frequenti

La visura camerale sostituisce il certificato di iscrizione?

La legge parla di certificato, che di solito ti consegna l’impresa. La visura riporta le stesse informazioni e ti permette di controllarle da solo, aggiornate al giorno in cui la richiedi. Le differenze tra i due documenti le spieghiamo nella guida Visura e certificato camerale.

Vale anche se l’appaltatore è una ditta individuale?

Sì: la responsabilità solidale riguarda i lavoratori dipendenti impiegati nell’appalto, qualunque sia la forma dell’impresa. Le ditte individuali e le società di persone non depositano il bilancio: per loro contano di più le verifiche su protesti e pregiudizievoli.

E se il committente è un privato?

La responsabilità solidale dell’articolo 29 riguarda il committente imprenditore o datore di lavoro. Per chi fa eseguire lavori in casa o in condominio ci sono regole diverse, che trovi nella guida come verificare l’impresa edile.

Quanto costa fare tutte le verifiche?

Per una società di capitali, visura camerale e Report Azienda + Rating costano insieme 39,90 € + IVA: poco, rispetto a quello che rischi se l’appaltatore non paga i suoi dipendenti.


Questa guida ha finalità informativa e non costituisce consulenza legale o del lavoro. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali. I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.
Pubblicato il — Lascia un commento

Come trovare un’azienda dalla partita IVA

Su una fattura, un preventivo o un sito hai solo una partita IVA? Da quel numero di 11 cifre puoi risalire all’azienda che c’è dietro: come si chiama, se è attiva, dove ha sede e chi la amministra. Molti controlli sono gratuiti.

In questa guida vediamo come trovare un’azienda dalla partita IVA: cosa dice il numero, quali controlli gratuiti puoi fare, quando serve la visura camerale e come ottenerla.

Cosa dice il numero della partita IVA

La partita IVA italiana ha 11 cifre: le prime sette sono il numero di matricola del contribuente, le tre successive indicano l’ufficio provinciale dell’Agenzia delle Entrate che l’ha attribuita, l’ultima è una cifra di controllo. Grazie a quest’ultima, un numero copiato male di solito risulta subito non valido.

Per le società la partita IVA di solito coincide con il codice fiscale. Per le ditte individuali no: il codice fiscale è quello personale del titolare, di 16 caratteri, mentre la partita IVA è un numero diverso.

Tre controlli gratuiti

1. La verifica della partita IVA dell’Agenzia delle Entrate

Sul sito dell’Agenzia delle Entrate c’è il servizio gratuito «Verifica partita IVA»: non serve registrarsi, basta inserire il numero e un codice di sicurezza. Ti dice se la partita IVA è attiva, sospesa o cessata, a chi è intestata (la denominazione della società, oppure nome e cognome del titolare) e le date di inizio ed eventuale cessazione dell’attività.

Non dice, invece, dove ha sede l’azienda né chi la amministra.

2. Il VIES, per chi lavora con l’estero

Il VIES è l’archivio europeo delle partite IVA abilitate alle operazioni con gli altri Paesi dell’Unione. Se una partita IVA italiana risulta valida, compaiono anche nome e indirizzo dell’azienda. Se risulta non valida non vuol dire per forza che non esista: può trattarsi di un’azienda che lavora solo in Italia e non si è iscritta.

È utile soprattutto per controllare un’azienda di un altro Paese europeo.

3. INI-PEC, per l’indirizzo PEC

INI-PEC è l’indice nazionale degli indirizzi PEC di imprese e professionisti. È gratuito e non richiede registrazione: cerchi con il codice fiscale dell’impresa (per le società, di solito, la stessa partita IVA) e trovi la PEC a cui scrivere quando una comunicazione deve avere valore legale.

Il controllo completo: la visura camerale

Se l’azienda è iscritta al Registro delle Imprese, la visura camerale ti dice quello che i controlli gratuiti non dicono: sede legale, forma giuridica, attività svolta, capitale sociale, amministratori e poteri di firma, PEC e stato dell’impresa, compresi scioglimento, liquidazione e procedure concorsuali.

Con Visurecome? si parte proprio dalla partita IVA:

  1. apri la ricerca imprese e scrivi la partita IVA o il codice fiscale dell’azienda: la ricerca è gratuita;
  2. compaiono il nome dell’azienda e la sua forma giuridica, con i documenti disponibili e i prezzi;
  3. scegli il documento che ti serve, paghi e lo ricevi via email in PDF, di norma in pochi minuti.

La visura ordinaria, la fotografia di oggi, costa 8,00 € + IVA per le imprese individuali, 9,00 € + IVA per le società di persone e 10,00 € + IVA per le società di capitali. La visura storica, che mostra anche i cambi di nome, di sede e di amministratori negli anni, costa da 11,00 a 13,00 € + IVA. Quale scegliere lo spieghiamo nella guida Visura camerale online: quale scegliere e quanto costa.

Attenzione: i liberi professionisti con partita IVA, come avvocati o architetti, di norma non sono iscritti al Registro delle Imprese e quindi non hanno una visura camerale. Per loro il controllo giusto è la verifica dell’Agenzia delle Entrate e, se serve, l’albo professionale.

Cosa puoi scoprire e dove

Cosa vuoi sapereDove lo trovi
La partita IVA è attiva? A chi è intestata?Verifica partita IVA dell’Agenzia delle Entrate (gratis)
È abilitata alle operazioni con altri Paesi UE?VIES (gratis)
Qual è la sua PEC?INI-PEC (gratis) o visura camerale
Dove ha sede, chi la amministra, che attività svolge?Visura ordinaria
Ha cambiato nome, sede o amministratori?Visura storica
Come vanno i suoi conti?Copia del bilancio (12,00 € + IVA) o Report Azienda (19,90 € + IVA)
Ha protesti o pregiudizievoli?Report Negatività (9,90 € + IVA)

I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.

Se stai per firmare un contratto o concedere un pagamento dilazionato, i controlli da fare in ordine sono nella guida Nuovo cliente o fornitore: le verifiche da fare prima di firmare.

Domande frequenti

Si può trovare un’azienda partendo solo dal nome?

Sì, ma il nome da solo può confondere, perché aziende diverse possono avere nomi simili; la partita IVA, invece, identifica una sola azienda. Sulla ricerca imprese di Visurecome? si parte dalla partita IVA o dal codice fiscale. La partita IVA la trovi in fattura, sulla carta intestata e sul sito: chi ha una partita IVA e un sito internet deve indicarla nella pagina principale.

La partita IVA risulta cessata: cosa vuol dire?

Che il titolare l’ha chiusa. Per una società conviene controllare la visura camerale, che dice se è stata sciolta, messa in liquidazione o cancellata dal Registro delle Imprese. È un segnale da non trascurare prima di pagare un acconto o concedere credito.

Le ricerche sono legali? L’azienda viene avvisata?

Sì, sono dati pubblici, e l’azienda non riceve nessun avviso. Vanno usati per finalità lecite, per esempio per valutare un cliente o un fornitore prima di lavorarci.

E se la partita IVA è straniera?

Per le aziende dell’Unione europea c’è il VIES, che dice se la partita IVA è valida e, per molti Paesi, a chi è intestata. Per i Paesi fuori dall’Unione non esiste un archivio unico: bisogna rivolgersi ai registri del singolo Paese.


Questa guida ha finalità informativa e non costituisce consulenza legale o fiscale. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.

Pubblicato il — Lascia un commento

Categorie catastali: l’elenco completo e cosa significano

La categoria catastale è la sigla, come A/2 o C/6, con cui il Catasto indica a cosa serve un immobile: abitazione, ufficio, negozio, garage. Si legge nella visura catastale e pesa più di quanto sembra: incide sulle tasse e deve corrispondere all’uso reale dell’immobile.

In questa guida trovi l’elenco completo delle categorie catastali, gruppo per gruppo, come si legge la categoria insieme a classe e rendita, quali categorie contano per il fisco e come scoprire quella di un immobile.

Categoria, classe e rendita: come si leggono

Nella visura catastale ogni immobile ha alcuni dati che vanno letti insieme:

  • categoria: il tipo di immobile e il suo uso, per esempio A/2, abitazione di tipo civile;
  • classe: il livello di qualità e di reddito dentro la stessa categoria, che dipende anche dalla zona censuaria; più la classe è alta, più alta è la rendita;
  • consistenza: la misura dell’immobile, in vani per il gruppo A, in metri cubi per il gruppo B, in metri quadrati per il gruppo C;
  • rendita catastale: il reddito che il Catasto attribuisce all’immobile, la base per calcolare l’IMU e altre imposte sugli immobili.

Gli immobili dei gruppi D ed E non hanno classi: la loro rendita si calcola caso per caso, con una stima diretta. Quelli del gruppo F non hanno rendita. L’insieme di questi dati si chiama classamento, e lo spieghiamo nella guida Classamento catastale: cos’è e perché è importante.

L’elenco delle categorie catastali

Le categorie sono divise in sei gruppi, dalla A alla F.

Gruppo A: abitazioni e uffici

  • A/1 abitazioni di tipo signorile
  • A/2 abitazioni di tipo civile
  • A/3 abitazioni di tipo economico
  • A/4 abitazioni di tipo popolare
  • A/5 abitazioni di tipo ultrapopolare
  • A/6 abitazioni di tipo rurale
  • A/7 abitazioni in villini
  • A/8 abitazioni in ville
  • A/9 castelli e palazzi di eminente pregio artistico o storico
  • A/10 uffici e studi privati
  • A/11 abitazioni e alloggi tipici dei luoghi, come rifugi di montagna, baite e trulli

Gli appartamenti sono per lo più in A/2 o in A/3: la differenza dipende soprattutto dalle finiture e dalle caratteristiche dell’edificio, e si vede nella rendita.

Gruppo B: edifici per uso collettivo

  • B/1 collegi, convitti, educandati, ricoveri, orfanotrofi, ospizi, conventi, seminari e caserme
  • B/2 case di cura e ospedali che si possono valutare per confronto con immobili simili (gli altri sono in D/4)
  • B/3 prigioni e riformatori
  • B/4 uffici pubblici
  • B/5 scuole e laboratori scientifici
  • B/6 biblioteche, pinacoteche, musei, gallerie e accademie che non hanno sede in edifici della categoria A/9
  • B/7 cappelle e oratori non destinati all’esercizio pubblico del culto
  • B/8 magazzini sotterranei per depositi di derrate

Negozi, magazzini, garage e simili: il gruppo C

  • C/1 negozi e botteghe
  • C/2 magazzini e locali di deposito, comprese cantine e soffitte accatastate a parte
  • C/3 laboratori per arti e mestieri
  • C/4 fabbricati e locali per esercizi sportivi che si possono valutare per confronto con immobili simili (gli altri sono in D/6)
  • C/5 stabilimenti balneari e di acque curative
  • C/6 stalle, scuderie, rimesse e autorimesse: è la categoria di box e posti auto
  • C/7 tettoie chiuse o aperte

Gruppo D: immobili a destinazione speciale

  • D/1 opifici
  • D/2 alberghi e pensioni
  • D/3 teatri, cinematografi, sale per concerti e spettacoli
  • D/4 case di cura e ospedali
  • D/5 istituti di credito, cambio e assicurazione
  • D/6 fabbricati e locali per esercizi sportivi
  • D/7 fabbricati costruiti o adattati per un’attività industriale, che non si possono destinare ad altro uso senza trasformazioni radicali
  • D/8 fabbricati costruiti o adattati per un’attività commerciale, alle stesse condizioni: per esempio grandi negozi e centri commerciali
  • D/9 edifici galleggianti o sospesi, ancorati a punti fissi del suolo, e ponti privati con pedaggio
  • D/10 fabbricati per funzioni produttive connesse alle attività agricole

Immobili a destinazione particolare: il gruppo E

  • E/1 stazioni per servizi di trasporto terrestri, marittimi e aerei
  • E/2 ponti comunali e provinciali soggetti a pedaggio
  • E/3 costruzioni e fabbricati per speciali esigenze pubbliche
  • E/4 recinti chiusi per speciali esigenze pubbliche
  • E/5 fabbricati che costituiscono fortificazioni
  • E/6 fari, semafori e torri per l’orologio pubblico
  • E/7 fabbricati destinati all’esercizio pubblico del culto
  • E/8 fabbricati e costruzioni nei cimiteri, esclusi colombari, sepolcri e tombe di famiglia
  • E/9 altri edifici a destinazione particolare, non compresi nelle categorie precedenti del gruppo E

Gruppo F: categorie senza rendita

Servono a registrare in Catasto immobili che non producono reddito, o non ancora:

  • F/1 area urbana
  • F/2 unità collabenti, cioè ruderi e fabbricati così degradati da non poter essere usati
  • F/3 unità in corso di costruzione
  • F/4 unità in corso di definizione
  • F/5 lastrico solare
  • F/6 fabbricato in attesa di dichiarazione
  • F/7 infrastrutture di reti pubbliche di comunicazione, introdotta nel 2017

Le categorie che contano per le tasse

  • A/1, A/8 e A/9 sono le categorie «di lusso» per il fisco. Chi ci abita come prima casa paga comunque l’IMU, con un’aliquota agevolata e una detrazione di 200 euro. Chi compra un immobile di queste categorie non ha le agevolazioni prima casa sulle imposte d’acquisto.
  • Le pertinenze della prima casa sono nelle categorie C/2, C/6 e C/7, al massimo una per ciascuna categoria: per esempio una cantina e un box. Hanno le stesse agevolazioni dell’abitazione.
  • Tutte le altre abitazioni usate come prima casa sono esenti da IMU. Per seconde case, uffici e negozi l’IMU si paga, con le aliquote decise dal Comune.

Come scoprire la categoria di un immobile

La categoria è scritta nella visura catastale, insieme a classe, consistenza, rendita e intestatari. Le strade sono tre:

  • se l’immobile è tuo, puoi consultare i tuoi dati gratis sui servizi online dell’Agenzia delle Entrate, entrando con SPID o CIE: come funziona e quali limiti ha lo spieghiamo nella guida Visure catastali gratuite: esistono davvero?;
  • se conosci i dati catastali (comune, foglio, particella ed eventuale subalterno, che trovi per esempio nell’atto di acquisto), c’è la Visura Catastale per Immobile, a 5,00 € + IVA;
  • se conosci solo il proprietario, la Visura Catastale per Soggetto (8,00 € + IVA) parte dal codice fiscale della persona o della società ed elenca gli immobili intestati, ciascuno con la sua categoria.

Le visure arrivano via email in PDF, di norma in pochi minuti, con i dati ufficiali dell’Agenzia delle Entrate. Se ti servono anche la posizione dell’immobile sulla mappa o la divisione dell’edificio in unità, ci sono l’estratto di mappa catastale e l’elaborato planimetrico, a 12,50 € + IVA ciascuno. Tutti i prezzi sono nel listino delle visure catastali.

Come si cambia la categoria

La categoria deve corrispondere all’uso reale dell’immobile. Se l’uso cambia, per esempio un negozio trasformato in abitazione o un’abitazione trasformata in ufficio, bisogna aggiornare il Catasto con una pratica di variazione, chiamata DOCFA, che presenta un tecnico abilitato: geometra, architetto o ingegnere.

Prima della pratica catastale, però, il cambio d’uso deve essere consentito dalle regole urbanistiche del Comune: il Catasto registra la situazione, non la rende regolare. L’Agenzia delle Entrate, a sua volta, può controllare la categoria e la rendita proposte dal tecnico e correggerle.

Domande frequenti

Che differenza c’è tra A/2 e A/3?

Sono tutte e due abitazioni normali, non di lusso: A/2 è di tipo civile, A/3 di tipo economico, con finiture e caratteristiche più semplici. A parità di zona, classe e vani, la rendita di un A/2 di solito è più alta.

Che categoria ha un box auto?

C/6, la categoria di rimesse e autorimesse, che comprende box e posti auto. Una tettoia è invece in C/7.

Che categoria hanno un ufficio e un negozio?

Uffici e studi privati sono in A/10, negozi e botteghe in C/1. Gli uffici pubblici sono in B/4, banche e assicurazioni in D/5.

Le categorie A/1, A/8 e A/9 pagano l’IMU anche sulla prima casa?

Sì. Per tutte le altre abitazioni la prima casa è esente, per queste tre no: si paga con un’aliquota agevolata e una detrazione di 200 euro.

Dove trovo la categoria del mio immobile?

Nella visura catastale, accanto a classe, consistenza e rendita. È scritta anche nell’atto di acquisto, ma la visura riporta i dati aggiornati.


Questa guida ha finalità informativa e non costituisce consulenza fiscale o tecnica. Per cambiare la categoria di un immobile rivolgiti a un tecnico abilitato.

Pubblicato il — Lascia un commento

Protesti, pregiudizievoli e procedure concorsuali: cosa sono e come controllarli

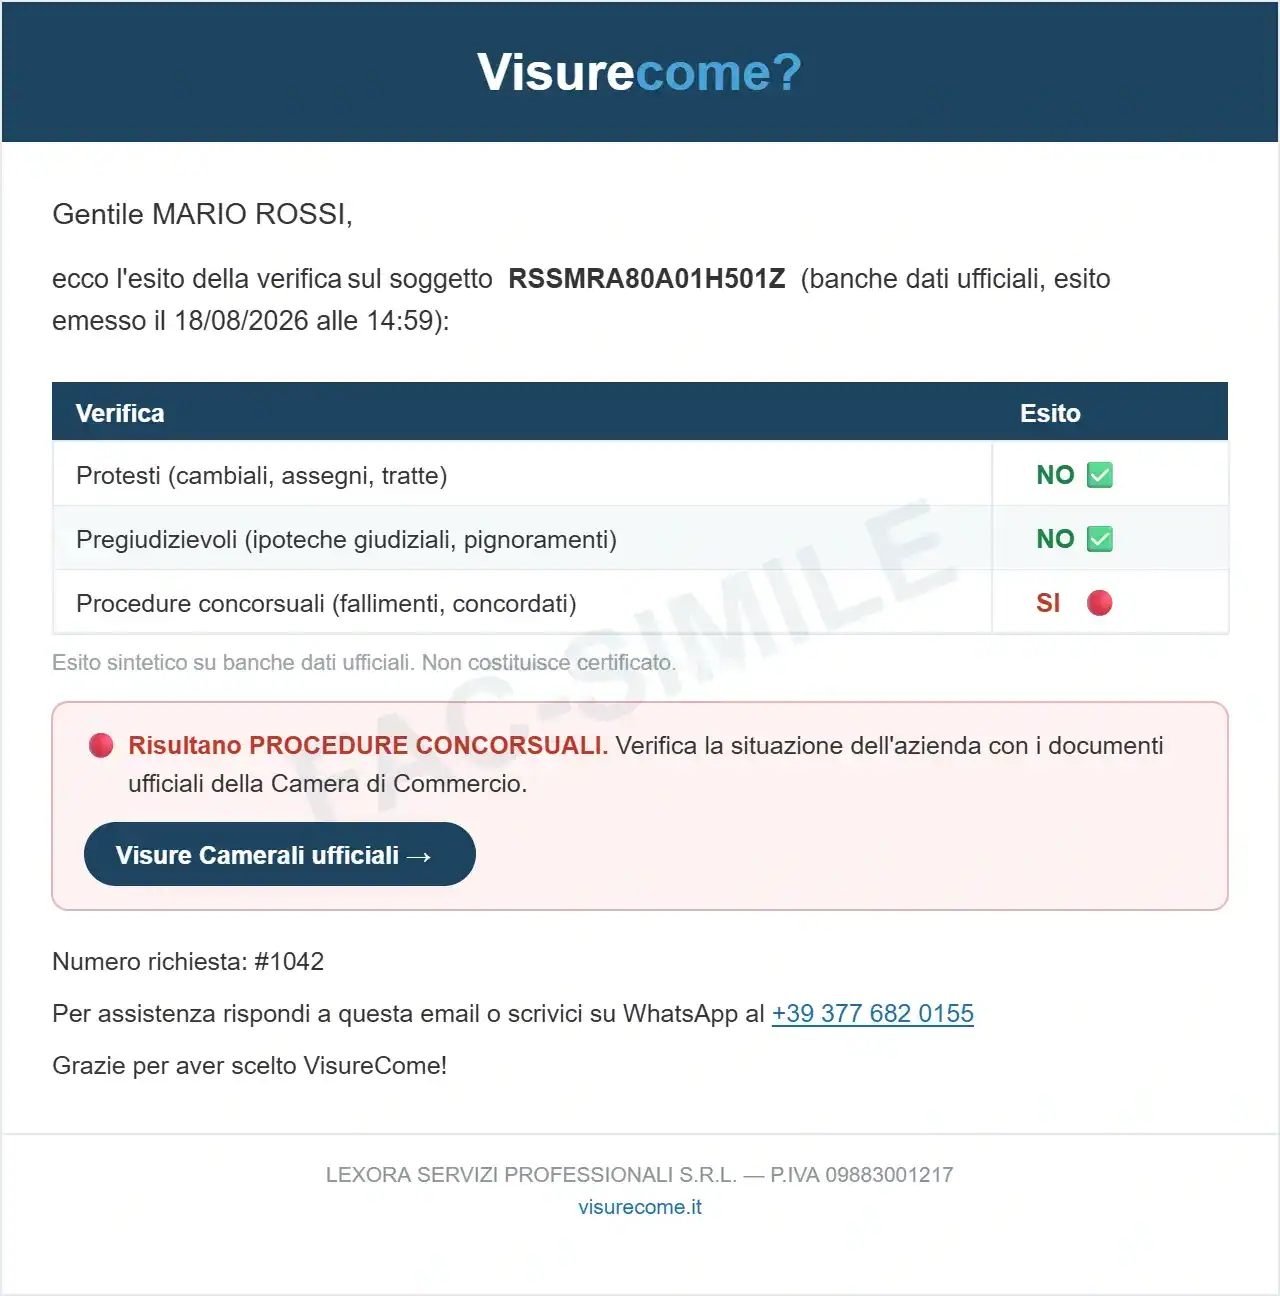
Fac-simile dell'esito del Report Negatività: protesti, pregiudizievoli e procedure concorsuali

Protesti, pregiudizievoli e procedure concorsuali sono i tre segnali che un’azienda, o una persona, ha già avuto problemi seri a pagare i suoi debiti. Si trovano in tre registri pubblici diversi, e controllarli prima di fare credito ti evita di finire in coda dietro ad altri creditori.

In questa guida vediamo cosa sono, dove si trovano, quanto restano, come controllarli tutti insieme e cosa fare se ne trovi uno.

I protesti

Il protesto è l’atto con cui un pubblico ufficiale (notaio, ufficiale giudiziario o segretario comunale) accerta che una cambiale, una tratta accettata o un assegno non sono stati pagati. Il protesto viene poi pubblicato nel Registro informatico dei protesti, tenuto dalle Camere di Commercio, che è organizzato per nome e riguarda sia le persone sia le società.

I protesti restano nel registro per cinque anni dalla data di iscrizione. Prima di allora si possono cancellare solo in alcuni casi:

  • per la cambiale, se il debitore l’ha pagata entro dodici mesi dal protesto;
  • per l’assegno il pagamento non basta: serve la riabilitazione, che si chiede al tribunale trascorso un anno dal protesto, e poi la cancellazione;
  • in ogni caso, se il protesto è stato fatto per errore o in modo illegittimo.

Un protesto è il segnale più diretto di un mancato pagamento già avvenuto. Per capire cosa succede quando una cambiale non viene pagata leggi anche la guida sul titolo cambiario.

Le pregiudizievoli

Le pregiudizievoli sono formalità iscritte o trascritte nei registri immobiliari, quelli della Conservatoria, oggi gestiti dall’Agenzia delle Entrate, a carico di una persona o di una società. Le più comuni sono:

  • ipoteche giudiziali, che un creditore iscrive dopo aver ottenuto dal giudice una condanna al pagamento o un decreto ingiuntivo;
  • ipoteche dell’agente della riscossione, per debiti affidati alla riscossione, come quelli con il fisco;
  • pignoramenti immobiliari, cioè l’avvio della vendita forzata di un immobile;
  • sequestri conservativi e domande giudiziali trascritte.

Attenzione: non tutte le formalità sono un cattivo segnale. Un’ipoteca volontaria a garanzia di un mutuo è normale. Un’ipoteca giudiziale o un pignoramento, invece, vogliono dire che un creditore ha già ottenuto un titolo dal giudice o sta già agendo sui beni: è più grave di un protesto.

Le procedure concorsuali

Sono le procedure che gestiscono la crisi o l’insolvenza di un’impresa sotto il controllo del tribunale o di un’autorità amministrativa. Dal 15 luglio 2022, con il Codice della crisi d’impresa e dell’insolvenza, il fallimento si chiama liquidazione giudiziale. Le altre principali sono il concordato preventivo e la liquidazione coatta amministrativa.

Le procedure sono iscritte nel Registro delle Imprese e compaiono nella visura camerale, con il tribunale, la data di apertura e il nome del curatore o del commissario. Se un’azienda è in liquidazione giudiziale, non tratti più con l’imprenditore ma con il curatore, e i pagamenti seguono le regole della procedura.

Una distinzione che conta: un’impresa cessata non è un’impresa fallita. Può avere chiuso regolarmente, pagando tutti; la visura ti fa vedere la differenza.

Come controllarli tutti e tre

Il modo più rapido è il Report Negatività (9,90 € + IVA): con il codice fiscale o la partita IVA del soggetto, persona o azienda, interroga le tre banche dati e ti dà un esito per ciascuna verifica, via email in pochi minuti. Dove l’esito è negativo, ti indica quale documento ufficiale richiedere per il dettaglio.

Fac-simile dell'esito del Report Negatività: protesti, pregiudizievoli e procedure concorsuali
Fac-simile dell’esito con dati di esempio

Se ti serve il documento ufficiale, o il dettaglio di un esito negativo:

La stessa verifica è compresa anche nel Report Rating Aziendale (14,90 € + IVA) e nel Report Azienda (19,90 € + IVA), insieme a rating, fido e bilanci.

I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.

Cosa fare se trovi una negatività

  • Guarda date e importi. Un protesto vecchio e isolato, per pochi euro, pesa meno di più protesti recenti; un pignoramento in corso pesa più di tutti e due.
  • Chiedi spiegazioni. Un debitore serio sa dire cosa è successo e può mostrarti la quietanza di pagamento o la cancellazione.
  • Proteggiti. Niente dilazioni lunghe: pagamento anticipato, acconti o garanzie. Come decidere quanto credito concedere lo spieghiamo nella guida Fido commerciale.
  • Se c’è una procedura in corso e sei già creditore, i tempi per far valere il credito sono stabiliti dalla procedura: conviene farsi seguire da un professionista.

Domande frequenti

Per quanto tempo resta un protesto?

Cinque anni dalla data di iscrizione nel registro, salvo cancellazione anticipata nei casi previsti: cambiale pagata entro dodici mesi, riabilitazione per gli assegni, protesto erroneo o illegittimo.

Si possono controllare anche le persone?

Sì. Protesti e pregiudizievoli riguardano anche le persone fisiche: è un controllo utile, per esempio, prima di affittare un immobile, come spieghiamo nella guida Affittare casa: come verificare l’inquilino prima di firmare. Le procedure concorsuali riguardano invece le imprese.

Serve il consenso del soggetto controllato?

No: sono registri pubblici. I dati vanno usati per finalità lecite, per esempio per valutare un cliente, un fornitore o un inquilino prima di lavorarci.

Un’azienda senza negatività è sicuramente affidabile?

No: vuol dire che non risultano mancati pagamenti già formalizzati. Per capire se un’azienda è solida servono anche i numeri del bilancio, come spieghiamo nella guida Come capire dal bilancio se un cliente è solido.


Questa guida ha finalità informativa e non costituisce consulenza legale. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.

Pubblicato il — Lascia un commento

Come capire dal bilancio se un cliente è solido

Il bilancio è il documento più completo che puoi avere su un’azienda con cui stai per lavorare. Per capire se è solida non serve essere un commercialista: bastano cinque controlli, che ti spieghiamo con un esempio.

In questa guida vediamo dove trovare il bilancio di un cliente o di un fornitore, come leggere il bilancio guardando solo le voci che contano, quali segnali devono metterti in allarme e cosa fare se non hai tempo di leggerlo da solo.

Dove trovi il bilancio di un’azienda

Le società di capitali (S.r.l., S.p.A., cooperative) depositano ogni anno il bilancio al Registro delle Imprese, e chiunque può averne una copia: la copia del bilancio costa 12,00 € + IVA e arriva via email in PDF. Come funziona la richiesta lo spieghiamo nella guida Guida completa alla richiesta di copie bilanci aziendali.

Le società di persone (S.n.c., S.a.s.) e le ditte individuali invece non depositano il bilancio: per loro contano di più le verifiche su protesti e pregiudizievoli, che spieghiamo nella guida Protesti, pregiudizievoli e procedure concorsuali.

Il bilancio arriva sempre con un po’ di ritardo: di norma viene approvato entro 120 giorni dalla chiusura dell’esercizio, o entro 180 in alcuni casi, e depositato entro 30 giorni dall’approvazione. Il bilancio del 2025, quindi, è disponibile di solito tra la primavera e l’estate del 2026.

Le società più piccole possono redigere il bilancio in forma abbreviata, o in quella ancora più semplice delle micro-imprese: alcune voci sono raggruppate, per esempio i debiti possono comparire solo come totale. Il dettaglio, quando c’è, si trova nella nota integrativa.

Come leggere il bilancio: i cinque controlli

1. Il patrimonio netto

È la differenza tra quello che l’azienda possiede e quello che deve: capitale versato dai soci, più gli utili accumulati, meno le perdite. Un patrimonio netto positivo e in crescita è un buon segno. Un patrimonio netto negativo vuol dire che i debiti superano tutto quello che l’azienda possiede: è il segnale più grave che puoi trovare. Nelle società di capitali, quando le perdite riducono il capitale di oltre un terzo, la legge obbliga gli amministratori a convocare i soci per decidere come intervenire.

2. I ricavi

Guarda come cambiano in due o tre anni. Ricavi stabili o in crescita sono normali; un calo forte e continuo dice che l’azienda sta perdendo clienti o mercato, e prima o poi farà fatica a pagare.

3. L’utile o la perdita

Un anno in perdita può capitare. Più anni di fila in perdita, invece, mangiano il patrimonio netto: è lì che le due voci vanno lette insieme.

4. La liquidità a breve

Confronta l’attivo circolante (crediti verso clienti, rimanenze e disponibilità liquide) con i debiti esigibili entro l’esercizio successivo, cioè quelli da pagare nei prossimi dodici mesi. Se i debiti a breve superano l’attivo circolante, l’azienda rischia di non avere i soldi per pagare puntuale, anche se è in utile.

5. I debiti e i tempi di pagamento

Confronta il totale dei debiti con il patrimonio netto: più i debiti pesano, meno margine ha l’azienda se le cose vanno male. Quando il bilancio li divide, guarda anche verso chi sono i debiti: banche, fornitori, erario ed enti previdenziali. Il dato più utile per un fornitore sono i giorni medi di pagamento dei fornitori: se l’azienda paga in media molto più tardi di quanto si usa nel suo settore, prima o poi farà aspettare anche te.

Un ultimo controllo, facile: la data dell’ultimo bilancio depositato. Un bilancio che manca da due anni è già un segnale, perché le aziende in difficoltà spesso smettono di depositarlo.

Un esempio

Questi sono i numeri, inventati ma realistici, di una piccola S.r.l. che ti chiede forniture con pagamento a 90 giorni:

Euro202320242025
Ricavi1.200.0001.050.000870.000
Utile (perdita)35.000(40.000)(95.000)
Patrimonio netto180.000140.00045.000
Attivo circolante520.000480.000410.000
Debiti entro 12 mesi430.000470.000520.000

Come si legge:

  • Ricavi scesi di oltre un quarto in due anni;
  • due perdite di fila, la seconda più pesante della prima;
  • patrimonio netto sceso da 180.000 a 45.000 euro: un’altra perdita come quella del 2025 lo porterebbe sotto zero;
  • debiti a breve ormai superiori all’attivo circolante: 520.000 euro da pagare entro un anno contro 410.000 euro di crediti, rimanenze e liquidità.

In pratica: un cliente da servire solo con pagamento anticipato, o con garanzie solide. Novanta giorni di dilazione, qui, sono un rischio troppo alto. Per decidere importi e tempi di pagamento leggi anche la guida Fido commerciale: quanto credito concedere a un cliente.

Se non vuoi leggere il bilancio da solo

Il Report Azienda (19,90 € + IVA) fa questo lavoro per te: riporta gli ultimi tre bilanci disponibili, l’analisi finanziaria ed economica con gli indici confrontati con la media del settore, compresi i giorni medi di pagamento dei fornitori, il fido consigliato e la verifica di protesti, pregiudizievoli e procedure. Arriva via email in PDF, di norma entro pochi minuti.

Per le decisioni più importanti, come un credito consistente o un affidamento rilevante, c’è il Report Azienda Completo (108,70 € + IVA): Report Azienda e Report Rating in pochi minuti, poi un report approfondito, entro 10 giorni lavorativi, con rapporti bancari, rassegna stampa, immobili e automezzi, notizie storiche e recuperabilità del credito.

Quando basta la visura camerale e quando serve un report lo spieghiamo nella guida Visura camerale o report aziendale. I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.

Domande frequenti

Posso avere il bilancio di una S.n.c. o di una ditta individuale?

No, perché non sono obbligate a depositarlo. Per loro la visura camerale è più scarna e contano di più le verifiche su protesti e pregiudizievoli e, per le ditte individuali, sul patrimonio dell’imprenditore, che risponde dei debiti con tutti i suoi beni.

Il bilancio è affidabile?

È preparato dall’azienda e approvato dai soci; le società più grandi hanno anche un revisore che lo controlla, quelle più piccole spesso no. Per questo va letto insieme agli altri segnali: protesti, pregiudizievoli, puntualità nei pagamenti.

Basta l’ultimo bilancio?

Meglio averne almeno due o tre: un solo anno non dice se l’azienda sta migliorando o peggiorando. Il Report Azienda li riporta già affiancati.


Questa guida ha finalità informativa e non costituisce consulenza legale, fiscale o finanziaria. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.

Pubblicato il — Lascia un commento

Fido commerciale: quanto credito concedere a un cliente

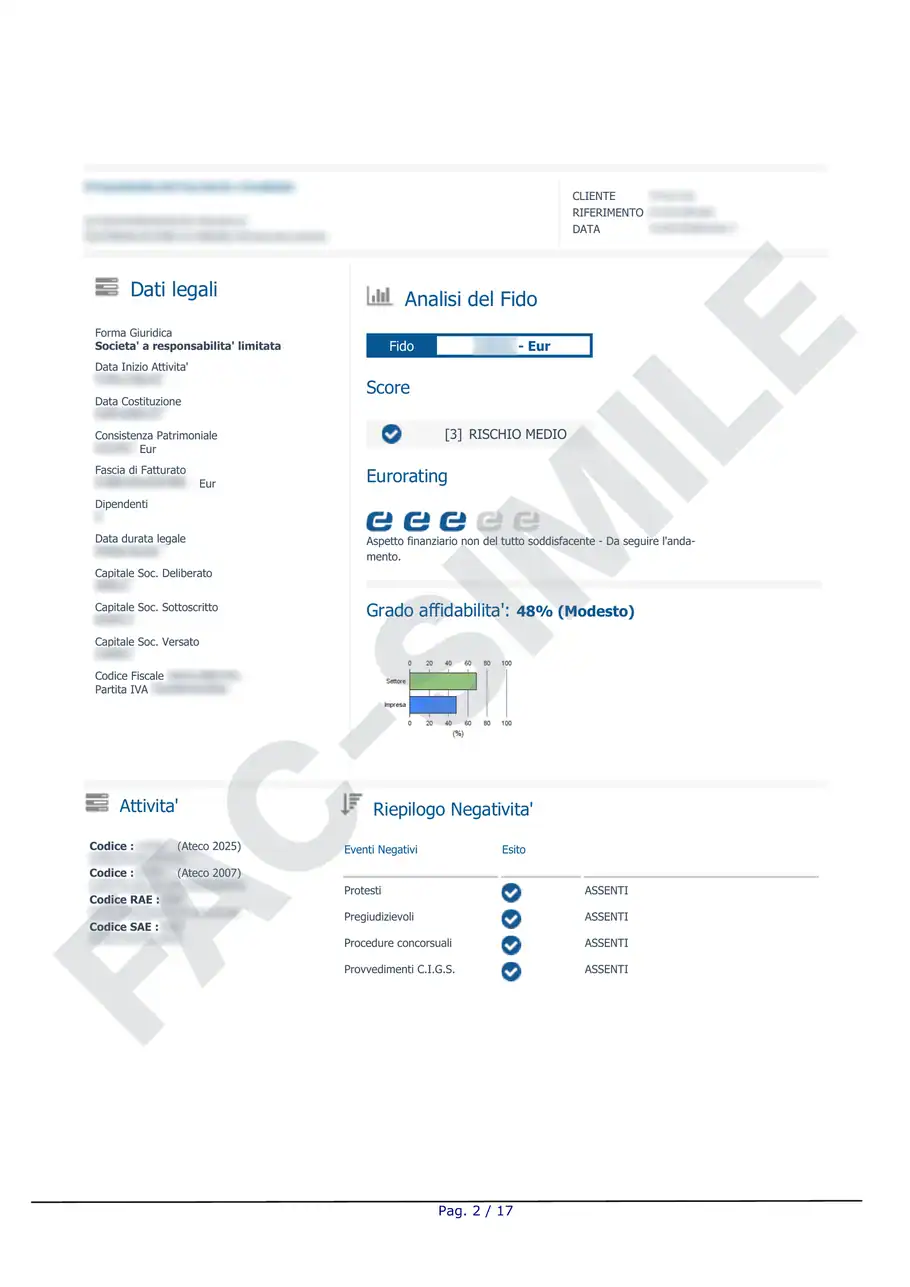
Fac-simile di una pagina del Report Azienda con i dati oscurati: dati legali, analisi del fido, attività e negatività

Ogni volta che consegni merce o fai un lavoro e ti fai pagare dopo, stai prestando soldi al tuo cliente. Il fido commerciale è il limite che decidi di non superare: quanto credito puoi concedere a quel cliente senza mettere a rischio la tua azienda.

In questa guida vediamo cos’è il fido commerciale, come decidere l’importo e i tempi di pagamento, cosa dice la legge sui termini, cosa fare quando il rischio cambia e un esempio con i numeri.

Cos’è il fido commerciale

Il fido commerciale, o affidamento del cliente, è l’esposizione massima che accetti di avere verso un cliente: il totale delle fatture emesse e non ancora pagate, più la merce o i lavori già consegnati e non ancora fatturati.

Non va confuso con il fido bancario. Il fido bancario è denaro che una banca mette a disposizione di un’azienda; il fido commerciale è il credito che tu, fornitore, concedi al tuo cliente attraverso le dilazioni di pagamento. Le leve sono due: quanto credito concedi e per quanto tempo.

Come decidere quanto credito concedere

1. Raccogli le informazioni sul cliente. Chi è e chi lo amministra (visura camerale), se ha già lasciato debiti non pagati (protesti, pregiudizievoli, procedure concorsuali), come vanno i suoi conti (bilancio). I controlli da fare, passo per passo, sono nella guida Nuovo cliente o fornitore: le verifiche da fare prima di firmare.

2. Usa un riferimento esterno. Il Report Azienda indica un fido consigliato, con un punteggio di rischio e il grado di affidabilità confrontato con il settore. Il Report Rating Aziendale indica un limite di credito suggerito e il suo andamento negli ultimi 12 mesi. Sono due stime della stessa cosa, l’esposizione massima consigliata, fatte con modelli diversi: possono non coincidere, e in quel caso conviene tenere la più prudente.

3. Calcola l’esposizione che avrai davvero. Il conto è semplice: quanto fatturi in un mese a quel cliente, moltiplicato per i mesi di dilazione. Se gli vendi 10.000 euro al mese con pagamento a 60 giorni, avrai sempre aperti circa 20.000 euro di crediti, anche se paga puntuale. È questo il numero da confrontare con il fido consigliato, non il singolo ordine.

4. Chiediti quanto puoi permetterti di perdere. Se quel cliente smettesse di pagare domani, la tua azienda reggerebbe una perdita pari all’esposizione? Se la risposta è no, l’esposizione va ridotta, qualunque cosa dica il report.

5. Scegli come proteggerti. Gli strumenti più usati sono il pagamento anticipato per il primo ordine, un acconto su ogni fornitura, consegne frazionate, termini di pagamento più brevi, una fideiussione bancaria o assicurativa, un’assicurazione dei crediti.

I tempi di pagamento: cosa dice la legge

Tra imprese i termini di pagamento sono regolati dal decreto legislativo 231/2002 sui ritardi di pagamento nelle transazioni commerciali:

  • se nel contratto non è previsto niente, il termine è di norma di 30 giorni dal ricevimento della fattura;
  • le parti possono concordare un termine più lungo; oltre i 60 giorni va pattuito espressamente e non deve essere gravemente iniquo per chi vende;
  • dal giorno dopo la scadenza decorrono automaticamente gli interessi di mora, al tasso di riferimento della Banca centrale europea maggiorato di 8 punti percentuali, e spetta un importo forfettario di 40 euro a titolo di risarcimento.

In pratica: scrivi sempre i termini di pagamento nel preventivo o nel contratto. Un termine chiaro è il primo strumento per far rispettare il fido.

Quando il rischio cambia

Il fido non si decide una volta per sempre. I segnali che dicono di rivederlo sono:

  • pagamenti che arrivano sempre più in ritardo, o richieste di allungare le scadenze;
  • ordini molto più grandi del solito, all’improvviso;
  • un nuovo bilancio in perdita, o un rating che peggiora;
  • un limite di credito suggerito che scende mese dopo mese, anche se la sigla del rating non cambia;
  • protesti o pregiudizievoli nuovi, cambi frequenti di sede, di amministratore o di denominazione.

Cosa fare: fermati prima di superare il fido, chiedi il pagamento delle fatture scadute prima di nuove consegne, passa al pagamento anticipato o a termini più brevi. Per un cliente importante conviene ricontrollare la situazione almeno una volta l’anno, quando arriva il nuovo bilancio, e subito ai primi ritardi.

Un esempio con i numeri

Un’azienda che vende materiali edili riceve da un cliente nuovo forniture per 12.000 euro al mese, con pagamento a 60 giorni. L’esposizione prevista è di circa 24.000 euro: due mesi di forniture sempre aperti.

Dal Report Azienda risulta un fido consigliato di 15.000 euro; il Report Rating indica un limite di credito suggerito di 18.000 euro, stabile. Il riferimento più prudente è 15.000 euro. Per restare sotto, l’azienda ha due strade:

  • accettare le forniture con pagamento a 30 giorni: l’esposizione scende a circa 12.000 euro;
  • mantenere i 60 giorni chiedendo un acconto del 40% su ogni fornitura: restano aperti circa 7.200 euro al mese, cioè circa 14.400 euro in tutto.

Sei mesi dopo il limite di credito scende a 10.000 euro e i pagamenti arrivano con venti giorni di ritardo. È il momento di ridurre le forniture a credito o di chiedere il pagamento anticipato, prima che il problema diventi un insoluto.

I numeri dell’esempio sono inventati, per spiegare il metodo.

Dove trovare il fido consigliato e il limite di credito

Ti servono la partita IVA e, per il Report Azienda, la denominazione dell’azienda. I report arrivano via email in PDF, di norma entro pochi minuti:

  • Report Azienda, 19,90 € + IVA: fido consigliato, punteggio di rischio, ultimi bilanci con indici confrontati con il settore, protesti, pregiudizievoli e procedure su società ed esponenti;
  • Report Rating Aziendale, 14,90 € + IVA: rating da A1 a C3, limite di credito suggerito e storico degli ultimi 12 mesi;
  • Report Azienda + Rating, 29,90 € + IVA: tutti e due, nella stessa email.

Ecco la pagina del Report Azienda con l’analisi del fido, con i dati dell’azienda oscurati:

Fac-simile di una pagina del Report Azienda con i dati oscurati: dati legali, analisi del fido, attività e negatività
Fac-simile con i dati oscurati: in alto a destra l’analisi del fido

Come si leggono rating e limite di credito lo spieghiamo nella guida Rating aziendale: cos’è e come si legge; come leggere i numeri del bilancio, nella guida Come capire dal bilancio se un cliente è solido.

I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.

Domande frequenti

Il fido consigliato è un obbligo?

No. È un riferimento per la tua decisione: puoi concedere meno, se il cliente è nuovo o se per te quella perdita sarebbe troppo pesante, oppure di più, se lo conosci da anni e paga sempre puntuale. Conta che la scelta sia consapevole e scritta nelle condizioni di pagamento.

Fido consigliato e limite di credito suggerito sono la stessa cosa?

Indicano la stessa cosa, l’esposizione massima consigliata verso l’azienda, ma sono calcolati con modelli diversi e possono dare importi diversi. Se ti servono tutti e due, il Report Azienda + Rating li riporta insieme: quando non coincidono, la scelta prudente è il più basso.

Posso chiedere garanzie al cliente?

Sì, e conviene farlo prima, non dopo il primo ritardo: un acconto, il pagamento anticipato del primo ordine, una fideiussione bancaria o assicurativa. Più l’esposizione è alta rispetto al fido consigliato, più è ragionevole chiederle.

Cosa faccio se il cliente supera il fido?

Sospendi le nuove consegne a credito finché l’esposizione non rientra, sollecita per iscritto le fatture scadute e valuta il pagamento anticipato per i nuovi ordini. Sulle fatture pagate in ritardo spettano per legge gli interessi di mora.


Questa guida ha finalità informativa e non costituisce consulenza legale o finanziaria. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.

Pubblicato il — Lascia un commento

Visura camerale o report aziendale: quale serve e quando

Fac-simile di una pagina del Report Azienda con i dati oscurati: dati legali, analisi del fido, attività e negatività

La visura camerale ti dice chi è un’azienda. Il report aziendale ti aiuta a capire se ti pagherà. Sono due documenti diversi: scegliere quello sbagliato vuol dire spendere per niente, oppure firmare senza sapere abbastanza.

Visura camerale o report aziendale, allora? In questa guida vediamo cosa contiene ciascuno, li mettiamo a confronto in una tabella e vediamo quale serve in quattro situazioni tipiche: una pratica che richiede la visura, un contratto da firmare, un cliente nuovo che vuole pagare a 60 o 90 giorni, un fornitore nuovo a cui devi versare un acconto.

La visura camerale: chi è l’azienda

La visura camerale è il documento ufficiale estratto dal Registro delle Imprese delle Camere di Commercio. Fotografa l’azienda così com’è iscritta nel momento in cui la richiedi:

  • denominazione, forma giuridica, sede, PEC, codice fiscale e partita IVA;
  • data di costituzione, capitale sociale e attività svolta, con i codici ATECO;
  • amministratori ed eventuali procuratori, con i loro poteri di firma, e i componenti degli organi di controllo, come i sindaci;
  • i soci, dove previsto: nelle S.r.l., per esempio, con le rispettive quote;
  • unità locali e, quando è indicato, il numero di addetti;
  • lo stato dell’impresa (attiva, sospesa, in liquidazione o cessata) e le eventuali procedure concorsuali, come la liquidazione giudiziale, che ha preso il posto del fallimento, o il concordato preventivo.

La visura ordinaria mostra la situazione di oggi. La visura storica aggiunge tutte le modifiche dalla costituzione in poi: cambi di sede, di amministratori, di soci, di denominazione.

La visura ha valore informativo: non è un certificato. Il certificato camerale è un documento diverso, con valore legale, che dal 2012 si usa solo nei rapporti tra privati, perché con gli uffici pubblici vale l’autocertificazione. Le differenze sono spiegate nella guida Visura e certificato camerale.

Quello che la visura non contiene: i numeri del bilancio, i protesti, le ipoteche giudiziali e i pignoramenti. Ti dice com’è fatta l’azienda, non se paga i suoi debiti.

Il report aziendale: quanto puoi fidarti

Il report aziendale è un documento elaborato da società specializzate in informazioni commerciali. Parte dai dati del Registro delle Imprese, li incrocia con altre fonti, come i bilanci depositati, il registro dei protesti e i registri immobiliari, e li analizza con indici, punteggi e un fido consigliato.

Il Report Azienda (19,90 € + IVA) contiene:

  • dati legali, attività, sedi e indirizzi;
  • analisi del fido: il fido consigliato, cioè il credito massimo indicativo da concedere all’azienda, con un punteggio di rischio e il grado di affidabilità confrontato con quello del settore;
  • gli ultimi tre bilanci disponibili, per le società che depositano il bilancio, con l’analisi finanziaria ed economica e gli indici confrontati con la media del settore: per esempio, in quanti giorni l’azienda paga in media i suoi fornitori;
  • esponenti, soci principali e partecipazioni in altre società;
  • immobili intestati all’azienda;
  • protesti, pregiudizievoli e procedure concorsuali, sulla società e sugli esponenti: tra le pregiudizievoli ci sono, per esempio, ipoteche giudiziali e pignoramenti.

Il Report Azienda + Rating (29,90 € + IVA) aggiunge il Report Rating Aziendale: il rating da A1 a C3, il limite di credito suggerito e lo storico degli ultimi 12 mesi. Come si leggono lo spieghiamo nella guida Rating aziendale: cos’è e come si legge.

Ti bastano la partita IVA e la denominazione dell’azienda: i report arrivano via email in PDF, di norma entro pochi minuti. Hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.

Ecco una pagina del Report Azienda, con i dati dell’azienda oscurati:

Fac-simile di una pagina del Report Azienda con i dati oscurati: dati legali, analisi del fido, attività e negatività
Fac-simile con i dati oscurati

In una sola pagina trovi i dati legali, il fido consigliato con il punteggio di rischio, il grado di affidabilità rispetto al settore e il riepilogo delle negatività: protesti, pregiudizievoli, procedure concorsuali e provvedimenti di cassa integrazione straordinaria.

Visura camerale o report aziendale: il confronto

Cosa ti diceVisura cameraleReport AziendaReport Azienda + Rating
Se l’azienda esiste ed è attivasìsìsì
Sede, PEC, attività, capitale socialesìsìsì
Amministratori e poteri di firmasì, con i poterinomi e cariche, senza i poterinomi e cariche, senza i poteri
Socisì, dove previstoquelli con almeno il 25%quelli con almeno il 25%
Procedure concorsualisìsìsì
Protesti e pregiudizievolinosìsì
Bilanci e indici di settorenosìsì
Immobili intestatinosìsì
Fido consigliato e punteggio di rischionosìsì
Rating da A1 a C3 e limite di creditononosì
Che documento èestratto ufficiale del Registro delle Impresedocumento informativo elaborato da più banche datidocumento informativo elaborato da più banche dati
Prezzoda 8,00 a 10,00 € + IVA19,90 € + IVA29,90 € + IVA

La visura ordinaria costa 8,00 € + IVA per imprese individuali e altre forme, 9,00 € + IVA per le società di persone e 10,00 € + IVA per le società di capitali. Si richiede dalla ricerca imprese: inserisci la partita IVA o il codice fiscale, trovi l’azienda e scegli il documento. Arriva via email in PDF, in pochi minuti.

Quale serve: quattro casi pratici

1. Te la chiedono per una pratica

Una banca, un notaio, un commercialista o un cliente ti chiedono la visura camerale della tua azienda o di un’altra: serve la visura, e il report non la sostituisce. Controlla se chi la chiede indica una data massima, per esempio non più vecchia di tre o sei mesi. Se invece ti chiedono un certificato camerale, è un altro documento, come abbiamo visto sopra.

2. Devi firmare un contratto

Prima di firmare, controlla nella visura che chi firma per l’azienda sia davvero amministratore o procuratore, e con quali limiti: dei due documenti, è l’unico che riporta i poteri di firma. Se il contratto è importante, chiedi la visura storica: tanti cambi di sede, di amministratore o di denominazione in poco tempo sono un segnale da approfondire.

3. Un cliente nuovo vuole pagare a 60 o 90 giorni

Qui la visura non basta: ti dice che l’azienda esiste, non se paga. Ogni fattura con pagamento dilazionato è un piccolo prestito al cliente, e prima di concederlo servono i numeri: bilanci, protesti, pregiudizievoli, un fido consigliato. È il caso del Report Azienda. Se vuoi anche il rating e il limite di credito suggerito, con il loro andamento negli ultimi 12 mesi, c’è il Report Azienda + Rating, che costa meno dei due report presi separatamente.

Un esempio: un cliente nuovo ordina merce per 20.000 euro con pagamento a 90 giorni. Dal Report Azienda risulta un fido consigliato di 5.000 euro e gli indici dicono che paga i fornitori in media in 200 giorni, contro i 90 del suo settore. Non vuol dire rinunciare all’ordine: vuol dire chiedere un acconto, accorciare i tempi di pagamento o dividere le consegne. Il metodo per decidere quanto credito concedere è nella guida Fido commerciale.

4. Devi versare un acconto a un fornitore nuovo

In questo caso il rischio è l’opposto: non che il fornitore non ti paghi, ma che non consegni. Con la visura controlli che esista, che sia attiva e che faccia davvero quell’attività. Poi verifichi le negatività: per un acconto piccolo possono bastare la visura e il Report Negatività (9,90 € + IVA), che controlla protesti, pregiudizievoli e procedure concorsuali. Per un acconto importante, il Report Azienda ti dice anche se i conti reggono: un patrimonio netto negativo o debiti verso i fornitori che crescono anno dopo anno sono segnali da non ignorare.

In breve: la visura serve a sapere chi è l’azienda e chi può firmare; il report serve quando devi decidere quanto fidarti, cioè quando rischi dei soldi prima di essere pagato o di ricevere la merce. Per tutti i controlli da fare prima di un contratto, passo per passo, leggi la guida Nuovo cliente o fornitore: le verifiche da fare prima di firmare.

Domande frequenti

La visura camerale dice se un’azienda ha debiti?

No. Non riporta debiti, ritardi nei pagamenti o protesti. I debiti si leggono nel bilancio, che puoi richiedere a parte con la copia del bilancio (12,00 € + IVA) oppure trovare già analizzato nel Report Azienda; protesti e pregiudizievoli stanno in altri registri pubblici.

Il report può sostituire la visura?

No, se qualcuno ti chiede la visura camerale: il report è un documento informativo per le tue valutazioni, non un estratto del Registro delle Imprese. Vale anche il contrario: la visura non sostituisce il report quando devi decidere quanto credito concedere.

Serve il consenso dell’azienda?

No. Visura e report si basano su registri pubblici e bilanci depositati. Vanno usati per finalità lecite, per esempio per valutare un cliente o un fornitore prima di lavorarci.

Quanto sono aggiornati i dati?

La visura viene estratta dal Registro delle Imprese nel momento in cui la richiedi. Il report è preparato sui dati disponibili alla data della richiesta, ma i bilanci arrivano sempre con un po’ di ritardo: quello di un anno viene depositato di solito tra la primavera e l’estate dell’anno successivo.


Questa guida ha finalità informativa e non costituisce consulenza legale o finanziaria. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.

Pubblicato il — Lascia un commento

Rating aziendale: cos’è e come si legge, da A1 a C3

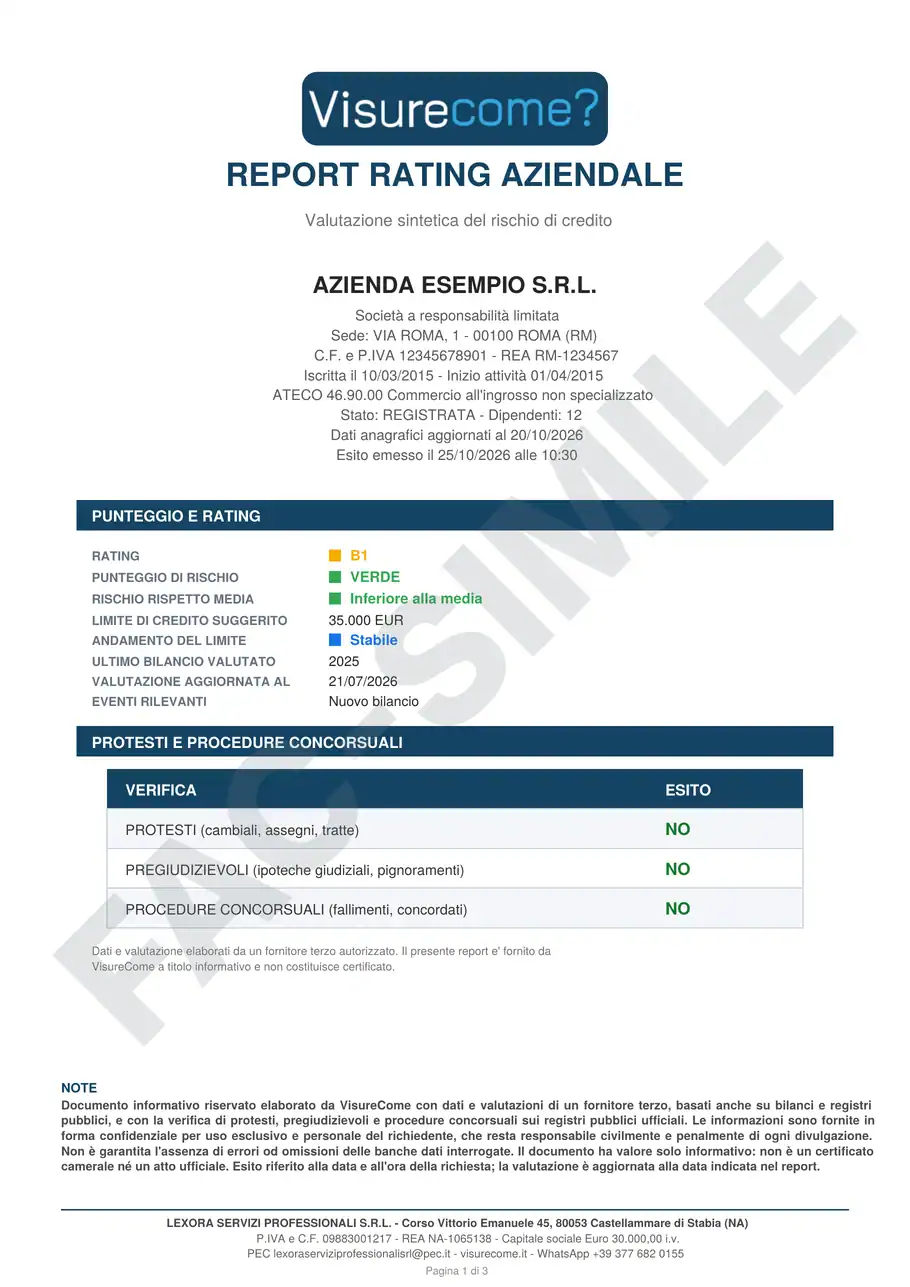
Fac-simile della prima pagina del Report Rating Aziendale con dati di esempio

Prima di vendere a credito a un’azienda la domanda è sempre la stessa: pagherà? Il rating aziendale prova a rispondere con una sigla e un colore, cioè con una valutazione sintetica del rischio che l’impresa non paghi i propri debiti.

In questa guida vediamo cosa significano le sigle da A1 a C3, come si legge il semaforo del rischio, cos’è il limite di credito suggerito e come usare tutto questo quando devi decidere quanto credito concedere a un cliente.

Cos’è il rating aziendale

Il rating aziendale è una valutazione del rischio di credito di un’impresa, cioè della probabilità che non riesca a pagare i propri debiti. Non lo rilascia un ufficio pubblico: lo elaborano società specializzate in informazioni commerciali, partendo soprattutto dai bilanci depositati, dai dati dei registri pubblici e dagli eventuali eventi negativi, come protesti, pignoramenti o procedure concorsuali.

A chi serve? Soprattutto a chi vende a un’altra impresa con pagamento dilazionato: fornitori, produttori, grossisti, professionisti che lavorano per aziende. Ogni fattura pagata a trenta, sessanta o novanta giorni è un piccolo prestito al cliente, e il rating aiuta a capire quanto è rischioso.

Come si legge: la scala da A1 a C3

Nel Report Rating Aziendale il rating è una lettera seguita da un numero. La lettera indica la fascia di rischio generale; il numero, da 1 a 3, dice dove si colloca l’azienda dentro la fascia: 1 è la posizione migliore, 3 la peggiore.

ClasseRischio di insolvenzaCosa significa in pratica
A (A1, A2, A3)bassoazienda considerata affidabile, adatta a condizioni di pagamento e fido standard
B (B1, B2, B3)medioattenzione alle dilazioni di pagamento lunghe e ai fidi elevati
C (C1, C2, C3)altoapproccio prudente: pagamento anticipato o garanzie aggiuntive

Quindi B1 e B3 sono tutte e due nella fascia di rischio medio, ma B1 è la più vicina alla fascia A, mentre B3 è la più vicina alla fascia C.

Il semaforo del rischio

Accanto alla sigla il report riporta il punteggio di rischio, espresso con un colore: verde, verde chiaro, giallo, arancione, rosso e rosso scuro, dal rischio più basso al più alto. Indica anche il rischio rispetto alla media delle imprese italiane: inferiore alla media, nella media o superiore.

Sigla e colore vanno letti insieme: la sigla colloca l’azienda in una fascia, il colore e il confronto con la media dicono quanto il suo rischio si discosta da quello delle altre imprese.

Limite di credito suggerito e andamento

Il limite di credito suggerito è l’esposizione commerciale massima indicativa verso quell’azienda, cioè il totale delle fatture non ancora pagate che è ragionevole avere aperto con lei, calcolato sulla base della sua situazione economico-finanziaria.

Non è un obbligo né una garanzia: è un riferimento. Se un cliente ti chiede forniture per 50.000 euro con pagamento a novanta giorni e il limite suggerito è di 10.000 euro, conviene chiedere un acconto, accorciare i tempi di pagamento o frazionare le consegne. Come decidere importi e tempi di pagamento lo spieghiamo nella guida Fido commerciale: quanto credito concedere a un cliente.

L’andamento del limite dice se il limite è stabile, in aumento o in diminuzione rispetto ai mesi precedenti. Un limite che scende mese dopo mese è spesso il primo segnale che qualcosa sta cambiando, anche quando la sigla è ancora la stessa. Per questo il report riporta anche lo storico degli ultimi 12 mesi di punteggio, rating e limite di credito.

Un esempio pratico

Questa è la prima pagina di un Report Rating Aziendale con dati di esempio:

Fac-simile della prima pagina del Report Rating Aziendale con dati di esempio
Fac-simile con dati di esempio

Come si legge:

  • Rating B1: rischio medio, ma nella posizione migliore della fascia B.
  • Punteggio verde, inferiore alla media: il rischio è più basso di quello medio delle imprese italiane.
  • Limite di credito suggerito 35.000 euro, stabile: è l’esposizione massima indicativa, invariata rispetto ai mesi precedenti.
  • Protesti, pregiudizievoli e procedure concorsuali: no: nei registri non risultano eventi negativi.

In pratica: un cliente con cui si può lavorare, con prudenza sulle dilazioni molto lunghe, restando entro il limite suggerito e ricontrollando la situazione se il rapporto dura nel tempo.

Rating aziendale, rating di legalità e rating della banca

Con la parola “rating” si indicano cose diverse, ed è facile confonderle:

  • Il rating aziendale, o rating di credito, misura il rischio che l’impresa non paghi i suoi debiti. È quello di cui parla questa guida.
  • Il rating di legalità lo assegna l’Autorità Garante della Concorrenza e del Mercato, su richiesta dell’impresa, con un punteggio in “stellette”: premia il rispetto della legalità e non dice nulla sulla capacità di pagare.
  • Il rating della banca è la valutazione interna che ogni banca fa dei propri clienti per decidere se e a quali condizioni concedere un finanziamento: non è pubblico e non si può acquistare.
  • Le sigle delle agenzie internazionali, come AAA o BBB, riguardano soprattutto grandi società e Stati che emettono obbligazioni.

Come richiedere il rating di un’azienda

Ti serve solo la partita IVA dell’azienda. Il Report Rating Aziendale costa 14,90 € + IVA e arriva via email in PDF, con:

  • rating, punteggio di rischio e confronto con la media;
  • limite di credito suggerito e il suo andamento;
  • storico degli ultimi 12 mesi;
  • variazioni anagrafiche registrate (denominazione, attività, PEC);
  • verifica di protesti, pregiudizievoli e procedure concorsuali.

Se ti serve anche il quadro completo, con bilanci, fido consigliato, soci e immobili, c’è il Report Azienda + Rating (29,90 € + IVA). Per tutte le verifiche da fare su un nuovo cliente o fornitore leggi anche la guida Nuovo cliente o fornitore: le verifiche da fare prima di firmare.

Il report ha valore informativo: non è un certificato e non è garantita l’assenza di errori od omissioni delle banche dati consultate.

Domande frequenti

Serve il consenso dell’azienda valutata?

No. Il rating si basa su bilanci depositati e dati dei registri pubblici. Va usato per finalità lecite, per esempio per valutare un cliente o un fornitore prima di lavorarci.

Ogni quanto cambia il rating?

Il report indica la data in cui la valutazione è stata aggiornata e l’ultimo bilancio considerato. Il rating cambia di solito quando arriva un nuovo bilancio o un evento rilevante, per esempio un protesto o una procedura. Per un cliente importante conviene ricontrollarlo almeno una volta l’anno, o subito se noti ritardi nei pagamenti.

Si può avere il rating di qualsiasi azienda?

Non sempre. La valutazione richiede dati sufficienti: per un’impresa appena nata, o che non deposita il bilancio, il rating può non essere disponibile. In quel caso il report lo indica e contiene comunque la verifica di protesti, pregiudizievoli e procedure concorsuali.

Che differenza c’è con il Report Azienda?

Il Report Rating Aziendale è la sintesi: una sigla, un colore, un limite di credito e lo storico, in tre pagine. Il Report Azienda (19,90 € + IVA) è il quadro completo: dati legali, analisi del credito con il fido consigliato, ultimi bilanci, immobili, partecipazioni e verifica di protesti e pregiudizievoli su società ed esponenti. Quando basta la visura camerale e quando serve un report lo spieghiamo nella guida Visura camerale o report aziendale.


Questa guida ha finalità informativa e non costituisce consulenza legale o finanziaria. I dati del Report Rating Aziendale sono elaborati da un fornitore terzo specializzato in informazioni commerciali.

Pubblicato il — Lascia un commento

Nuovo cliente o fornitore: le verifiche da fare prima di firmare

Un cliente che non paga ti costa due volte: la merce o il lavoro che hai già dato, e i mesi che passerai a rincorrerlo. Un fornitore che sparisce con l’acconto ti costa l’acconto e il tempo per rifare tutto da capo. Per questo conviene verificare un’azienda prima di firmare.

Eppure la maggior parte dei contratti si firma sulla base di un sito web fatto bene, di una telefonata convincente e di una partita IVA scritta su una email. Nessuna di queste tre cose dice se hai davanti un’azienda solida.

Ecco cosa controllare, in che ordine, e cosa ti dice davvero ogni documento.

Passo 1 — L’azienda esiste davvero?

Sembra una domanda banale. Non lo è: una partita IVA può essere cessata da anni e comparire ancora su un sito, su una fattura o su un preventivo.

La visura camerale ordinaria ti dice in un colpo solo: se l’impresa è iscritta al Registro delle Imprese, da quando, dove ha sede, che attività svolge davvero, e soprattutto se risulta attiva — oppure cessata, sospesa, in liquidazione.

Ti basta la partita IVA. Cerca l’impresa e scarica la visura. Cosa contiene la visura, e quando invece serve un report, lo spieghiamo nella guida Visura camerale o report aziendale.

Un dettaglio che sfugge quasi sempre: controlla la data di iscrizione. Una società costituita tre settimane fa che ti chiede una fornitura da ventimila euro con pagamento a novanta giorni merita qualche domanda in più.

Se il fornitore è estero

Per le partite IVA di altri paesi europei esiste il VIES, il registro comunitario: se l’operatore non è iscritto lì, non puoi fatturare in esenzione e rischi di doverti accollare l’IVA. È una verifica gratuita e va fatta sempre, prima della prima fattura.

Passo 2 — Chi firma ha il potere di impegnare l’azienda?

Questo è il controllo che salva più contratti, ed è quello che quasi nessuno fa.

Nella visura camerale c’è la sezione degli amministratori e dei poteri di firma: dice chi può obbligare la società e fino a quale importo. Capita spesso che un procuratore possa firmare fino a cinquantamila euro, e oltre serva il consiglio di amministrazione.

Se il contratto lo firma qualcuno che non ne ha il potere, e domani la società non paga, quel contratto potrebbe non valere nulla contro di lei. Il problema diventa tuo, non suo.

Due cose da confrontare, sempre: il nome di chi firma deve comparire fra chi ha i poteri, e l’importo deve rientrare nei limiti indicati.

Passo 3 — È in una procedura?

Fallimento — che dal 2022 si chiama liquidazione giudiziale — concordato preventivo, liquidazione coatta: sono tutte situazioni iscritte al Registro delle Imprese e visibili nella visura, con il tribunale, la data di apertura e il nome del curatore.

Se un’azienda è in liquidazione giudiziale, chi tratta con te non è più l’imprenditore ma il curatore, e i pagamenti seguono regole completamente diverse. Firmare senza saperlo significa mettersi in coda dietro a tutti gli altri creditori.

Attenzione a una distinzione che conta: “cessata” non vuol dire “fallita”. Un’impresa può chiudere regolarmente, pagando tutti. La visura ti fa vedere la differenza.

Passo 4 — Ha già lasciato debiti in giro?

La visura camerale ti dice com’è fatta l’azienda. Non ti dice se paga.

Per quello servono altri registri, e la buona notizia è che sono pubblici:

I protesti — assegni e cambiali non pagati. È il segnale più diretto di un’inadempienza già avvenuta, e per verificarlo ti basta la denominazione della società: la Visura Protesti ufficiale costa 4,50 € + IVA. Richiedi la Visura Protesti.

Le pregiudizievoli — ipoteche giudiziali e pignoramenti. Significa che qualcuno ha già ottenuto un titolo dal giudice e sta escutendo i beni. È molto più grave di un protesto.

Le procedure — a carico dell’azienda o dei suoi soci e amministratori.

Il Report Negatività (9,90 € + IVA) le controlla tutte e tre insieme, più il coinvolgimento in procedure di altri soggetti. Ti serve la partita IVA, e arriva via email in pochi minuti.

Non fermarti ai protesti. Un’azienda può essere pulita sui protesti e avere allo stesso tempo la sede pignorata o essere appena entrata in concordato: sono registri diversi, e il protesto è solo il più conosciuto. Cosa sono, quanto restano nei registri e cosa fare se ne trovi uno lo spieghiamo nella guida Protesti, pregiudizievoli e procedure concorsuali.

Passo 5 — Come sta economicamente?

Le società di capitali depositano il bilancio ogni anno, ed è un documento pubblico. Non serve essere commercialisti per trarne tre indicazioni utili, e per verificare un’azienda bastano quelle:

Il patrimonio netto. Se è negativo, la società ha eroso il capitale: è un campanello d’allarme serio.

L’andamento dei ricavi. Confronta due o tre anni: un fatturato che si dimezza racconta qualcosa.

La data dell’ultimo deposito. Un bilancio non depositato da due anni è di per sé un segnale — le aziende in difficoltà spesso smettono di depositare.

Il bilancio si richiede insieme alla visura, dalla stessa ricerca impresa. Per andare più a fondo, i cinque controlli da fare con un esempio sono nella guida Come capire dal bilancio se un cliente è solido.

Se non vuoi leggere il bilancio da solo, puoi affidarti a un report. Il Report Azienda (19,90 € + IVA) raccoglie in un unico PDF dati legali, attività, analisi del credito con il fido consigliato, gli ultimi bilanci, immobili, partecipazioni e la verifica di protesti e pregiudizievoli su società ed esponenti. Il Report Rating Aziendale (14,90 € + IVA) è la sintesi: rating, punteggio di rischio, limite di credito suggerito, andamento degli ultimi dodici mesi ed esito di protesti, pregiudizievoli e procedure concorsuali. Se ti servono tutti e due c’è il Report Azienda + Rating (29,90 € + IVA). Come si leggono le sigle del rating, da A1 a C3, lo spieghiamo nella guida Rating aziendale: cos’è e come si legge. Sono documenti informativi, non certificati.

Se non è una società ma un privato o una ditta individuale

Cambia il registro, non la logica. Per un imprenditore individuale la visura camerale c’è comunque, ma è più scarna: niente bilanci, niente capitale sociale.

In quel caso pesano di più le verifiche sulla persona: protesti, pregiudizievoli e — se vuoi sapere se c’è un patrimonio aggredibile in caso di insoluto — gli immobili intestati (8,00 € + IVA).

La differenza sostanziale: una S.r.l. risponde con il suo capitale, un imprenditore individuale risponde con tutto il suo patrimonio personale. È un rischio diverso, in entrambe le direzioni.

Quanto costa, in pratica

VerificaCosa ti diceCosto
Protestise ha già lasciato insoluti4,50 € + IVA
Visura cameraleesiste, è attiva, chi firmada 8,00 € + IVA
Report Negativitàprotesti, pignoramenti, procedure9,90 € + IVA
Bilanciocome sta con i numerida 12,00 € + IVA
Report Rating Aziendalequanto è rischiosa e quanto credito darle14,90 € + IVA
Report Aziendail quadro completo, bilanci e fido compresi19,90 € + IVA
Report Azienda + Ratingi due report insieme29,90 € + IVA

Trenta euro prima di una fornitura da ventimila. È il premio assicurativo più conveniente che esista, e a differenza di un’assicurazione lo paghi una volta sola. In pratica, verificare un’azienda costa meno di una piccola parte del rischio che eviti.

Quando conviene farle davvero

Non serve una verifica completa per ogni fattura da duecento euro. Conviene verificare un’azienda quando:

— l’importo è rilevante per te — non in assoluto, ma rispetto al tuo fatturato;
— concedi pagamento dilazionato, cioè fai credito;
— versi un acconto prima di ricevere;
— è un rapporto continuativo che durerà mesi;
— il contatto è arrivato a freddo, senza che nessuno te l’abbia presentato.

E c’è un caso in cui va fatta sempre: quando la controparte ha fretta. La fretta di firmare è il segnale d’allarme più sottovalutato che esista.

Domande frequenti

Come sapere se un’azienda paga puntualmente i propri fornitori?

Non esiste un registro pubblico dei pagamenti tra imprese, quindi nessuno può garantirlo in anticipo. Ci sono però segnali concreti. Protesti, pregiudizievoli e procedure dicono se ha già lasciato debiti non pagati. Dai bilanci si ricava la durata media dei debiti verso fornitori, cioè quanti giorni impiega in media a pagare: il Report Azienda la calcola per gli ultimi anni e la confronta con la media del settore. Se i giorni aumentano di anno in anno, è un segnale da non ignorare.

Posso verificare un’azienda senza che lo sappia?

Sì. Registro delle Imprese, protesti, bilanci e conservatorie sono pubblici registri, consultabili da chiunque abbia un interesse legittimo. Valutare una controparte contrattuale lo è.

Basta la partita IVA?

Sì, per tutte le verifiche sull’impresa. Se il soggetto è una persona fisica serve il codice fiscale. Cosa puoi scoprire partendo dalla sola partita IVA, anche gratis, lo spieghiamo nella guida Come trovare un’azienda dalla partita IVA.

Ogni quanto vanno rifatte?

Le verifiche fotografano un momento. Per un rapporto continuativo che vale molto, rifarle una volta l’anno è ragionevole — o subito, se noti ritardi nei pagamenti che prima non c’erano.

Il DURC serve?

Il DURC attesta la regolarità contributiva verso INPS e INAIL. È obbligatorio negli appalti pubblici e in edilizia, e utile ovunque affidi lavori: un’azienda che non paga i contributi ai propri dipendenti raramente è in buona salute.

Se scopro qualcosa di negativo devo rinunciare?

Non necessariamente. Significa cambiare le condizioni: pagamento anticipato invece che a novanta giorni, fideiussione, fornitura frazionata. Il rischio non si elimina, si governa — ma solo se lo conosci prima di firmare.


Questa guida ha finalità informativa e non costituisce consulenza legale o finanziaria. I documenti citati sono estratti da pubblici registri e vanno utilizzati nel rispetto della normativa sulla protezione dei dati personali.