
Ogni volta che consegni merce o fai un lavoro e ti fai pagare dopo, stai prestando soldi al tuo cliente. Il fido commerciale è il limite che decidi di non superare: quanto credito puoi concedere a quel cliente senza mettere a rischio la tua azienda.
In questa guida vediamo cos’è il fido commerciale, come decidere l’importo e i tempi di pagamento, cosa dice la legge sui termini, cosa fare quando il rischio cambia e un esempio con i numeri.
Cos’è il fido commerciale
Il fido commerciale, o affidamento del cliente, è l’esposizione massima che accetti di avere verso un cliente: il totale delle fatture emesse e non ancora pagate, più la merce o i lavori già consegnati e non ancora fatturati.
Non va confuso con il fido bancario. Il fido bancario è denaro che una banca mette a disposizione di un’azienda; il fido commerciale è il credito che tu, fornitore, concedi al tuo cliente attraverso le dilazioni di pagamento. Le leve sono due: quanto credito concedi e per quanto tempo.
Come decidere quanto credito concedere
1. Raccogli le informazioni sul cliente. Chi è e chi lo amministra (visura camerale), se ha già lasciato debiti non pagati (protesti, pregiudizievoli, procedure concorsuali), come vanno i suoi conti (bilancio). I controlli da fare, passo per passo, sono nella guida Nuovo cliente o fornitore: le verifiche da fare prima di firmare.
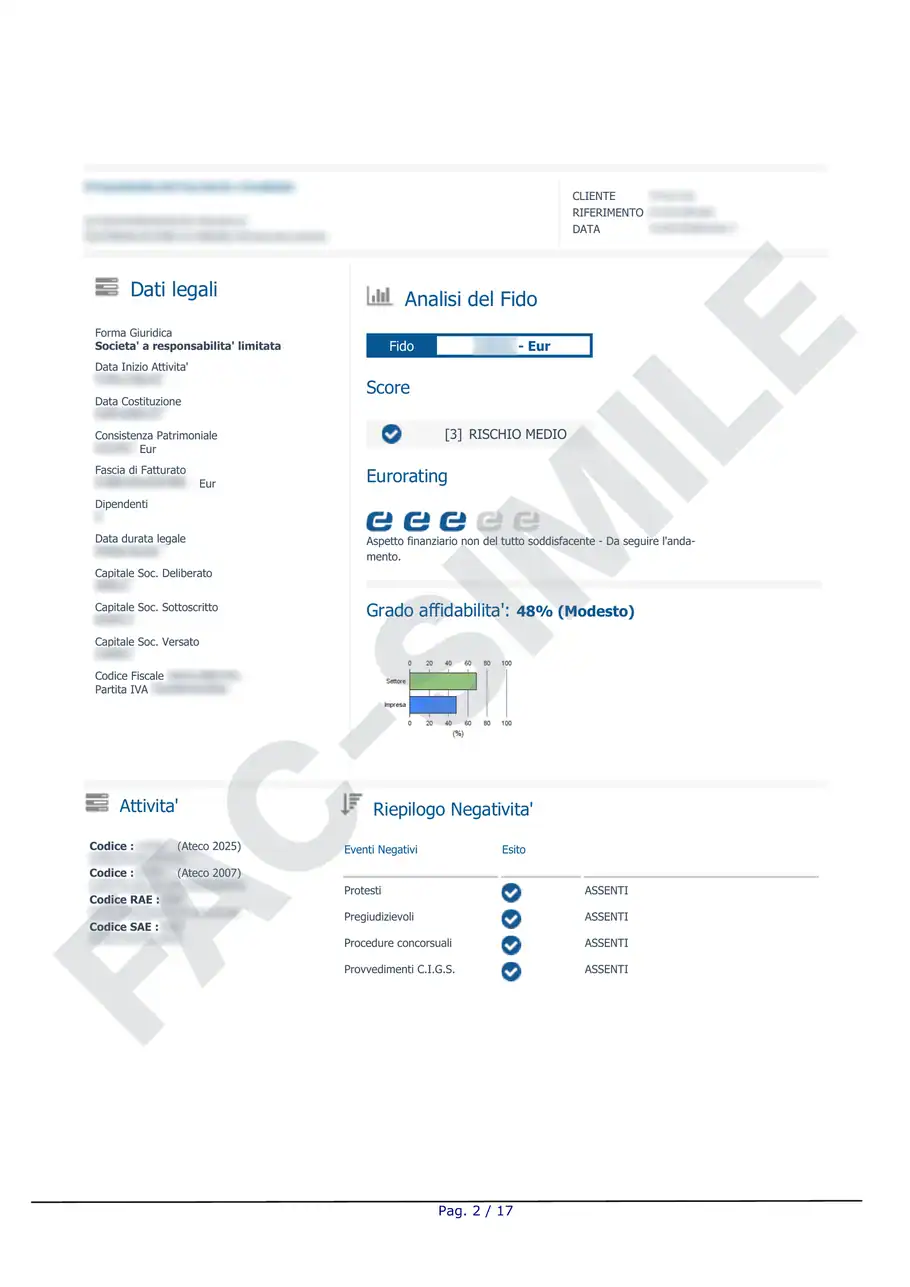
2. Usa un riferimento esterno. Il Report Azienda indica un fido consigliato, con un punteggio di rischio e il grado di affidabilità confrontato con il settore. Il Report Rating Aziendale indica un limite di credito suggerito e il suo andamento negli ultimi 12 mesi. Sono due stime della stessa cosa, l’esposizione massima consigliata, fatte con modelli diversi: possono non coincidere, e in quel caso conviene tenere la più prudente.
3. Calcola l’esposizione che avrai davvero. Il conto è semplice: quanto fatturi in un mese a quel cliente, moltiplicato per i mesi di dilazione. Se gli vendi 10.000 euro al mese con pagamento a 60 giorni, avrai sempre aperti circa 20.000 euro di crediti, anche se paga puntuale. È questo il numero da confrontare con il fido consigliato, non il singolo ordine.
4. Chiediti quanto puoi permetterti di perdere. Se quel cliente smettesse di pagare domani, la tua azienda reggerebbe una perdita pari all’esposizione? Se la risposta è no, l’esposizione va ridotta, qualunque cosa dica il report.
5. Scegli come proteggerti. Gli strumenti più usati sono il pagamento anticipato per il primo ordine, un acconto su ogni fornitura, consegne frazionate, termini di pagamento più brevi, una fideiussione bancaria o assicurativa, un’assicurazione dei crediti.
I tempi di pagamento: cosa dice la legge
Tra imprese i termini di pagamento sono regolati dal decreto legislativo 231/2002 sui ritardi di pagamento nelle transazioni commerciali:
- se nel contratto non è previsto niente, il termine è di norma di 30 giorni dal ricevimento della fattura;
- le parti possono concordare un termine più lungo; oltre i 60 giorni va pattuito espressamente e non deve essere gravemente iniquo per chi vende;
- dal giorno dopo la scadenza decorrono automaticamente gli interessi di mora, al tasso di riferimento della Banca centrale europea maggiorato di 8 punti percentuali, e spetta un importo forfettario di 40 euro a titolo di risarcimento.
In pratica: scrivi sempre i termini di pagamento nel preventivo o nel contratto. Un termine chiaro è il primo strumento per far rispettare il fido.
Quando il rischio cambia
Il fido non si decide una volta per sempre. I segnali che dicono di rivederlo sono:
- pagamenti che arrivano sempre più in ritardo, o richieste di allungare le scadenze;
- ordini molto più grandi del solito, all’improvviso;
- un nuovo bilancio in perdita, o un rating che peggiora;
- un limite di credito suggerito che scende mese dopo mese, anche se la sigla del rating non cambia;
- protesti o pregiudizievoli nuovi, cambi frequenti di sede, di amministratore o di denominazione.
Cosa fare: fermati prima di superare il fido, chiedi il pagamento delle fatture scadute prima di nuove consegne, passa al pagamento anticipato o a termini più brevi. Per un cliente importante conviene ricontrollare la situazione almeno una volta l’anno, quando arriva il nuovo bilancio, e subito ai primi ritardi.
Un esempio con i numeri
Un’azienda che vende materiali edili riceve da un cliente nuovo forniture per 12.000 euro al mese, con pagamento a 60 giorni. L’esposizione prevista è di circa 24.000 euro: due mesi di forniture sempre aperti.
Dal Report Azienda risulta un fido consigliato di 15.000 euro; il Report Rating indica un limite di credito suggerito di 18.000 euro, stabile. Il riferimento più prudente è 15.000 euro. Per restare sotto, l’azienda ha due strade:
- accettare le forniture con pagamento a 30 giorni: l’esposizione scende a circa 12.000 euro;
- mantenere i 60 giorni chiedendo un acconto del 40% su ogni fornitura: restano aperti circa 7.200 euro al mese, cioè circa 14.400 euro in tutto.
Sei mesi dopo il limite di credito scende a 10.000 euro e i pagamenti arrivano con venti giorni di ritardo. È il momento di ridurre le forniture a credito o di chiedere il pagamento anticipato, prima che il problema diventi un insoluto.
I numeri dell’esempio sono inventati, per spiegare il metodo.
Dove trovare il fido consigliato e il limite di credito
Ti servono la partita IVA e, per il Report Azienda, la denominazione dell’azienda. I report arrivano via email in PDF, di norma entro pochi minuti:
- Report Azienda, 19,90 € + IVA: fido consigliato, punteggio di rischio, ultimi bilanci con indici confrontati con il settore, protesti, pregiudizievoli e procedure su società ed esponenti;
- Report Rating Aziendale, 14,90 € + IVA: rating da A1 a C3, limite di credito suggerito e storico degli ultimi 12 mesi;
- Report Azienda + Rating, 29,90 € + IVA: tutti e due, nella stessa email.
Ecco la pagina del Report Azienda con l’analisi del fido, con i dati dell’azienda oscurati:
Come si leggono rating e limite di credito lo spieghiamo nella guida Rating aziendale: cos’è e come si legge; come leggere i numeri del bilancio, nella guida Come capire dal bilancio se un cliente è solido.
I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.
Domande frequenti
Il fido consigliato è un obbligo?
No. È un riferimento per la tua decisione: puoi concedere meno, se il cliente è nuovo o se per te quella perdita sarebbe troppo pesante, oppure di più, se lo conosci da anni e paga sempre puntuale. Conta che la scelta sia consapevole e scritta nelle condizioni di pagamento.
Fido consigliato e limite di credito suggerito sono la stessa cosa?
Indicano la stessa cosa, l’esposizione massima consigliata verso l’azienda, ma sono calcolati con modelli diversi e possono dare importi diversi. Se ti servono tutti e due, il Report Azienda + Rating li riporta insieme: quando non coincidono, la scelta prudente è il più basso.
Posso chiedere garanzie al cliente?
Sì, e conviene farlo prima, non dopo il primo ritardo: un acconto, il pagamento anticipato del primo ordine, una fideiussione bancaria o assicurativa. Più l’esposizione è alta rispetto al fido consigliato, più è ragionevole chiederle.
Cosa faccio se il cliente supera il fido?
Sospendi le nuove consegne a credito finché l’esposizione non rientra, sollecita per iscritto le fatture scadute e valuta il pagamento anticipato per i nuovi ordini. Sulle fatture pagate in ritardo spettano per legge gli interessi di mora.
Questa guida ha finalità informativa e non costituisce consulenza legale o finanziaria. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.