
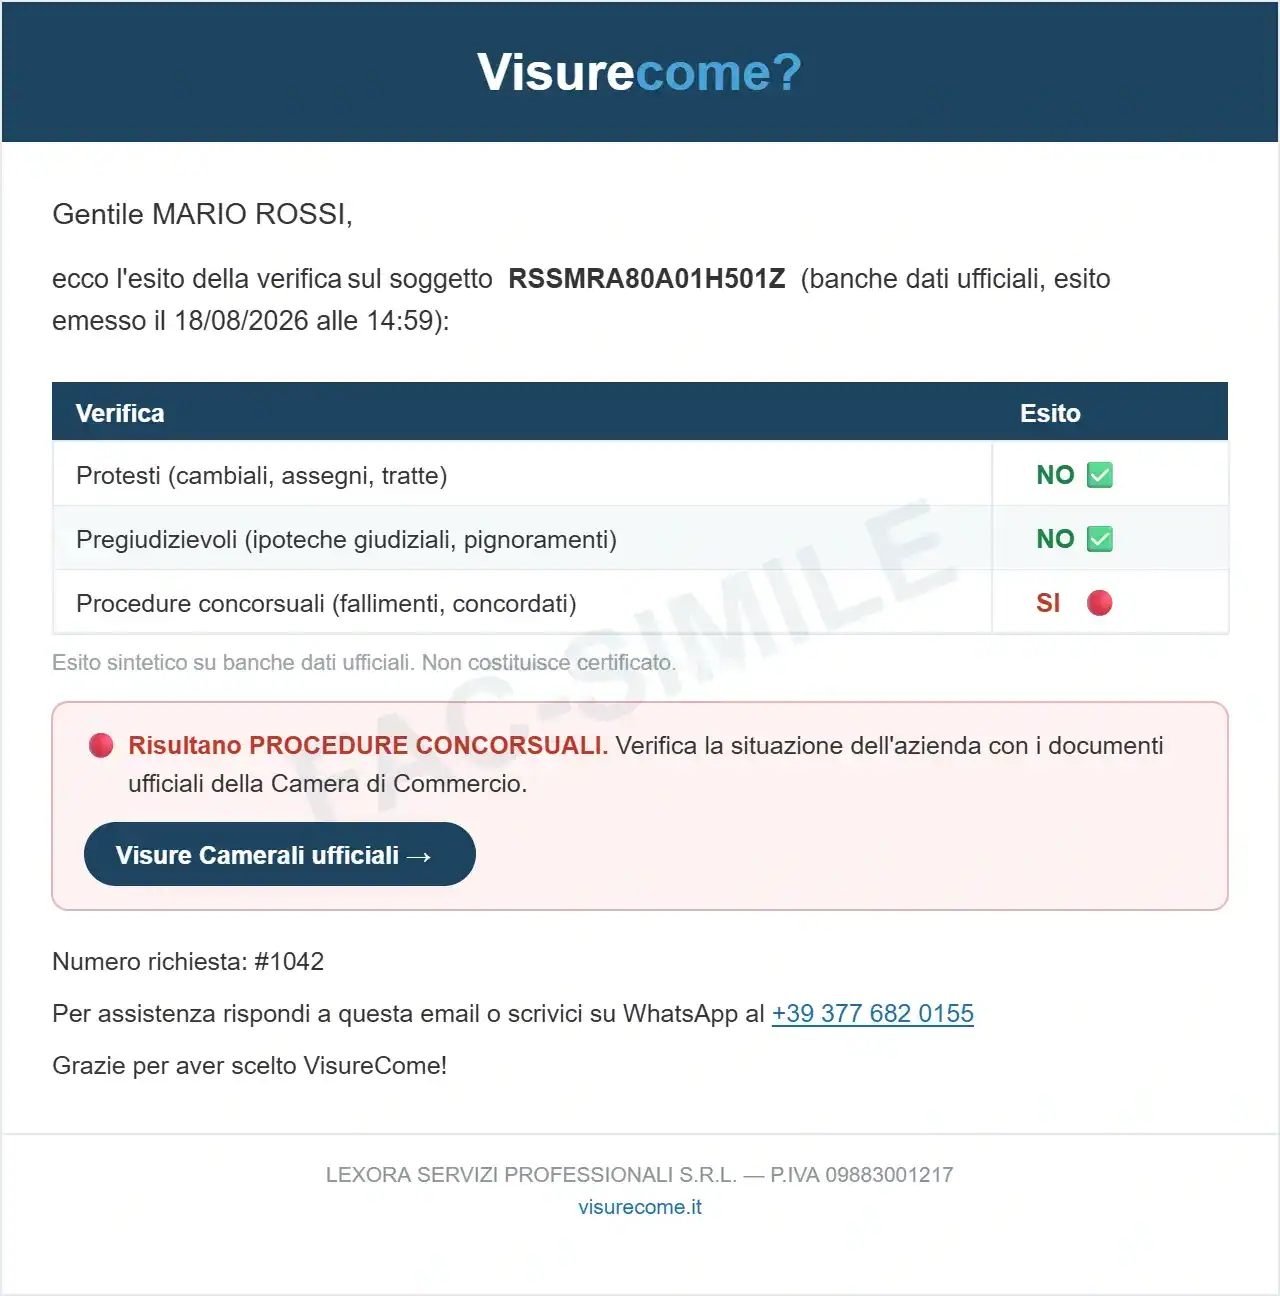
Protesti, pregiudizievoli e procedure concorsuali sono i tre segnali che un’azienda, o una persona, ha già avuto problemi seri a pagare i suoi debiti. Si trovano in tre registri pubblici diversi, e controllarli prima di fare credito ti evita di finire in coda dietro ad altri creditori.
In questa guida vediamo cosa sono, dove si trovano, quanto restano, come controllarli tutti insieme e cosa fare se ne trovi uno.
I protesti
Il protesto è l’atto con cui un pubblico ufficiale (notaio, ufficiale giudiziario o segretario comunale) accerta che una cambiale, una tratta accettata o un assegno non sono stati pagati. Il protesto viene poi pubblicato nel Registro informatico dei protesti, tenuto dalle Camere di Commercio, che è organizzato per nome e riguarda sia le persone sia le società.
I protesti restano nel registro per cinque anni dalla data di iscrizione. Prima di allora si possono cancellare solo in alcuni casi:
- per la cambiale, se il debitore l’ha pagata entro dodici mesi dal protesto;
- per l’assegno il pagamento non basta: serve la riabilitazione, che si chiede al tribunale trascorso un anno dal protesto, e poi la cancellazione;
- in ogni caso, se il protesto è stato fatto per errore o in modo illegittimo.
Un protesto è il segnale più diretto di un mancato pagamento già avvenuto. Per capire cosa succede quando una cambiale non viene pagata leggi anche la guida sul titolo cambiario.
Le pregiudizievoli
Le pregiudizievoli sono formalità iscritte o trascritte nei registri immobiliari, quelli della Conservatoria, oggi gestiti dall’Agenzia delle Entrate, a carico di una persona o di una società. Le più comuni sono:
- ipoteche giudiziali, che un creditore iscrive dopo aver ottenuto dal giudice una condanna al pagamento o un decreto ingiuntivo;
- ipoteche dell’agente della riscossione, per debiti affidati alla riscossione, come quelli con il fisco;
- pignoramenti immobiliari, cioè l’avvio della vendita forzata di un immobile;
- sequestri conservativi e domande giudiziali trascritte.
Attenzione: non tutte le formalità sono un cattivo segnale. Un’ipoteca volontaria a garanzia di un mutuo è normale. Un’ipoteca giudiziale o un pignoramento, invece, vogliono dire che un creditore ha già ottenuto un titolo dal giudice o sta già agendo sui beni: è più grave di un protesto.
Le procedure concorsuali
Sono le procedure che gestiscono la crisi o l’insolvenza di un’impresa sotto il controllo del tribunale o di un’autorità amministrativa. Dal 15 luglio 2022, con il Codice della crisi d’impresa e dell’insolvenza, il fallimento si chiama liquidazione giudiziale. Le altre principali sono il concordato preventivo e la liquidazione coatta amministrativa.
Le procedure sono iscritte nel Registro delle Imprese e compaiono nella visura camerale, con il tribunale, la data di apertura e il nome del curatore o del commissario. Se un’azienda è in liquidazione giudiziale, non tratti più con l’imprenditore ma con il curatore, e i pagamenti seguono le regole della procedura.
Una distinzione che conta: un’impresa cessata non è un’impresa fallita. Può avere chiuso regolarmente, pagando tutti; la visura ti fa vedere la differenza.
Come controllarli tutti e tre
Il modo più rapido è il Report Negatività (9,90 € + IVA): con il codice fiscale o la partita IVA del soggetto, persona o azienda, interroga le tre banche dati e ti dà un esito per ciascuna verifica, via email in pochi minuti. Dove l’esito è negativo, ti indica quale documento ufficiale richiedere per il dettaglio.
Se ti serve il documento ufficiale, o il dettaglio di un esito negativo:
- protesti: la Visura Protesti (4,50 € + IVA), con importo, data e motivo di ogni protesto;
- pregiudizievoli: l’Ispezione Ipotecaria Nazionale (35,00 € + IVA) ti dice in quali Conservatorie risultano formalità, e l’Ispezione Ipotecaria per Soggetto (21,00 € + IVA) ne dà il dettaglio, Conservatoria per Conservatoria;
- procedure concorsuali: la visura camerale, dalla ricerca imprese.
La stessa verifica è compresa anche nel Report Rating Aziendale (14,90 € + IVA) e nel Report Azienda (19,90 € + IVA), insieme a rating, fido e bilanci.
I report hanno valore informativo: non sono certificati e non è garantita l’assenza di errori od omissioni delle banche dati consultate.
Cosa fare se trovi una negatività
- Guarda date e importi. Un protesto vecchio e isolato, per pochi euro, pesa meno di più protesti recenti; un pignoramento in corso pesa più di tutti e due.
- Chiedi spiegazioni. Un debitore serio sa dire cosa è successo e può mostrarti la quietanza di pagamento o la cancellazione.
- Proteggiti. Niente dilazioni lunghe: pagamento anticipato, acconti o garanzie. Come decidere quanto credito concedere lo spieghiamo nella guida Fido commerciale.
- Se c’è una procedura in corso e sei già creditore, i tempi per far valere il credito sono stabiliti dalla procedura: conviene farsi seguire da un professionista.
Domande frequenti
Per quanto tempo resta un protesto?
Cinque anni dalla data di iscrizione nel registro, salvo cancellazione anticipata nei casi previsti: cambiale pagata entro dodici mesi, riabilitazione per gli assegni, protesto erroneo o illegittimo.
Si possono controllare anche le persone?
Sì. Protesti e pregiudizievoli riguardano anche le persone fisiche: è un controllo utile, per esempio, prima di affittare un immobile, come spieghiamo nella guida Affittare casa: come verificare l’inquilino prima di firmare. Le procedure concorsuali riguardano invece le imprese.
Serve il consenso del soggetto controllato?
No: sono registri pubblici. I dati vanno usati per finalità lecite, per esempio per valutare un cliente, un fornitore o un inquilino prima di lavorarci.
Un’azienda senza negatività è sicuramente affidabile?
No: vuol dire che non risultano mancati pagamenti già formalizzati. Per capire se un’azienda è solida servono anche i numeri del bilancio, come spieghiamo nella guida Come capire dal bilancio se un cliente è solido.
Questa guida ha finalità informativa e non costituisce consulenza legale. I dati dei report sono elaborati da un fornitore terzo specializzato in informazioni commerciali.